カードローンは融資スピードの早さや金利の低さによっておすすめが異なるため、ライフスタイルや借入目的に合わせて選ぶのが重要です。
スピード重視なら大手消費者金融であるプロミスやアコム、金利重視なら三菱UFJ銀行カードローン バンクイックなどの銀行カードローンがおすすめです。
「今すぐお金を借りたいが、どこがいいのかわからない」「なるべく利息の負担を抑えたい」といった目的に合わせて、カードローンを比較してランキング形式で紹介します。
 アコム |
 プロミス |
 レイク |
 モビット |
 アイフル |
|
|---|---|---|---|---|---|
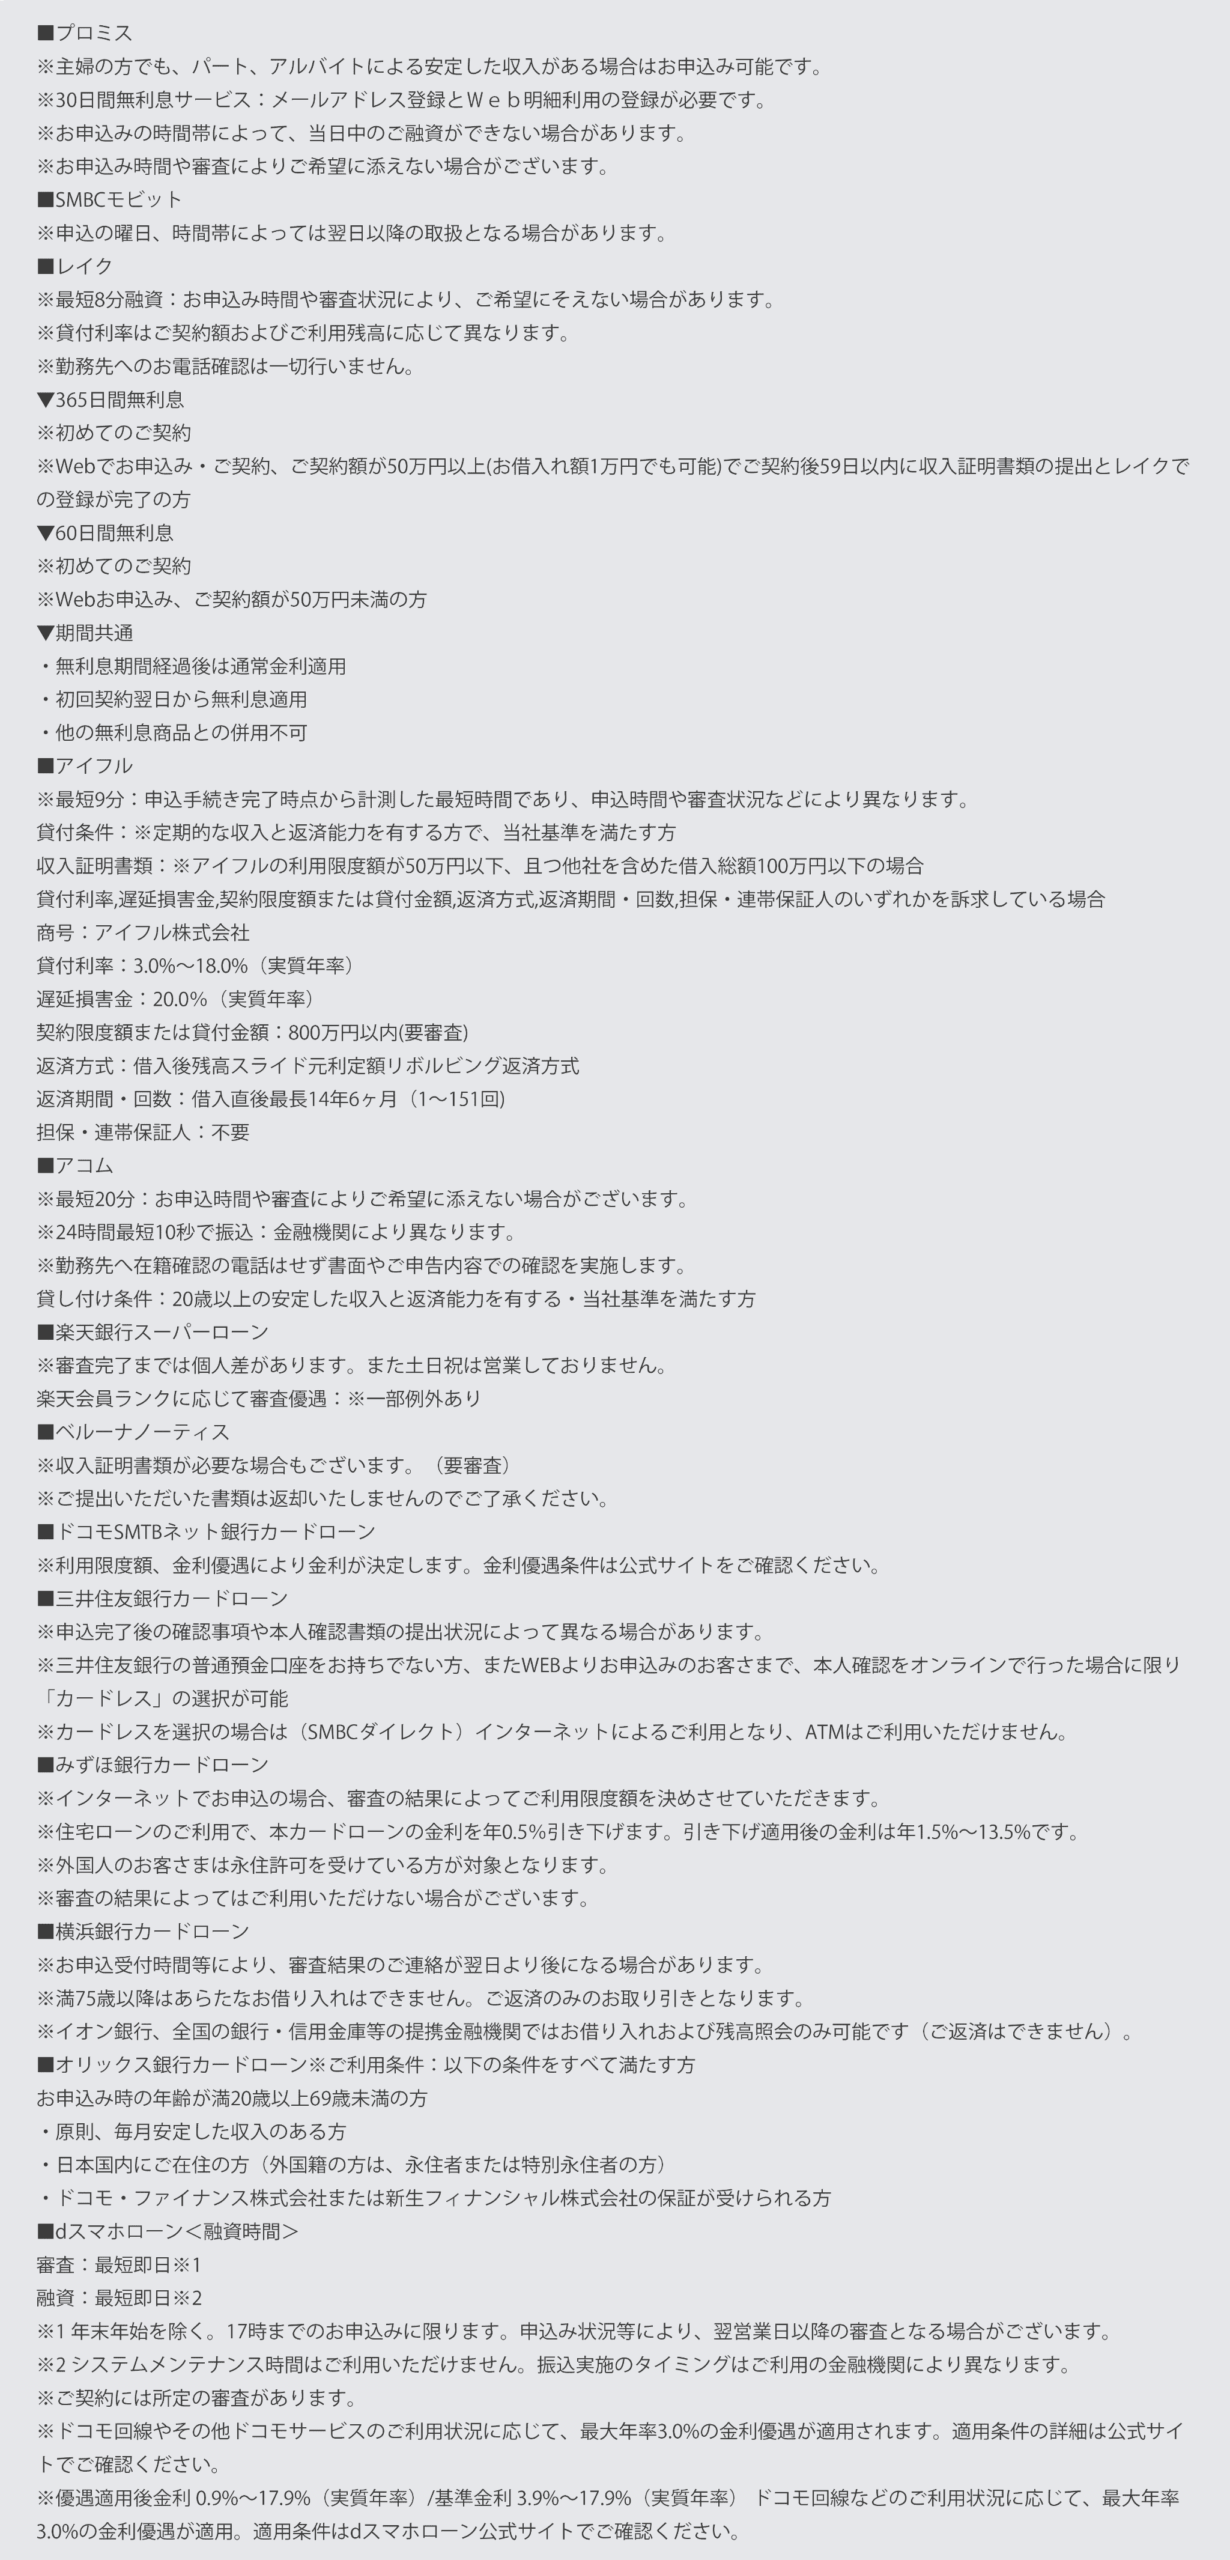
| 勤務先への 電話連絡 |
電話連絡は 100%なし |
電話連絡は 原則なし |
電話連絡は 原則なし |
電話連絡 一切なし※ |
電話連絡は 原則なし |
| 金利 | 2.4%~17.9% | 2.5~18.0% | 3.0~18.0% | 4.5~18.0% | 3.0~18.0% |
| 融資時間 | 最短20分※1 | 最短3分※ | 最短15分 | 最短8分 | 最短9分※ |
| 無利息期間 | 初回契約翌日から 30日間 |
初回借入の翌日から 30日間 |
なし | 365日間 | 初回契約の翌日から 30日間 |
| 詳細 |
詳細
|
詳細
|
詳細
|
詳細
|
詳細
|
カードローン人気ランキングを参考に、即日融資・金利の低さ・バレにくさなど、自分が重視するポイントを比較して選びましょう。
初めてお金を借りる人が納得して利用できるように、失敗しないカードローンの選び方や審査時に重視される内容を分かりやすく解説します。
| 知りたい情報をチェック | |
|---|---|
| カードローンランキング31選 | カードローンの選び方 |
| カードローンとは? | 申し込み~借り入れの流れ |
| 審査通過のポイント | カードローンに関するQ&A |
カードローンのおすすめランキング一覧で人気の会社31選を比較
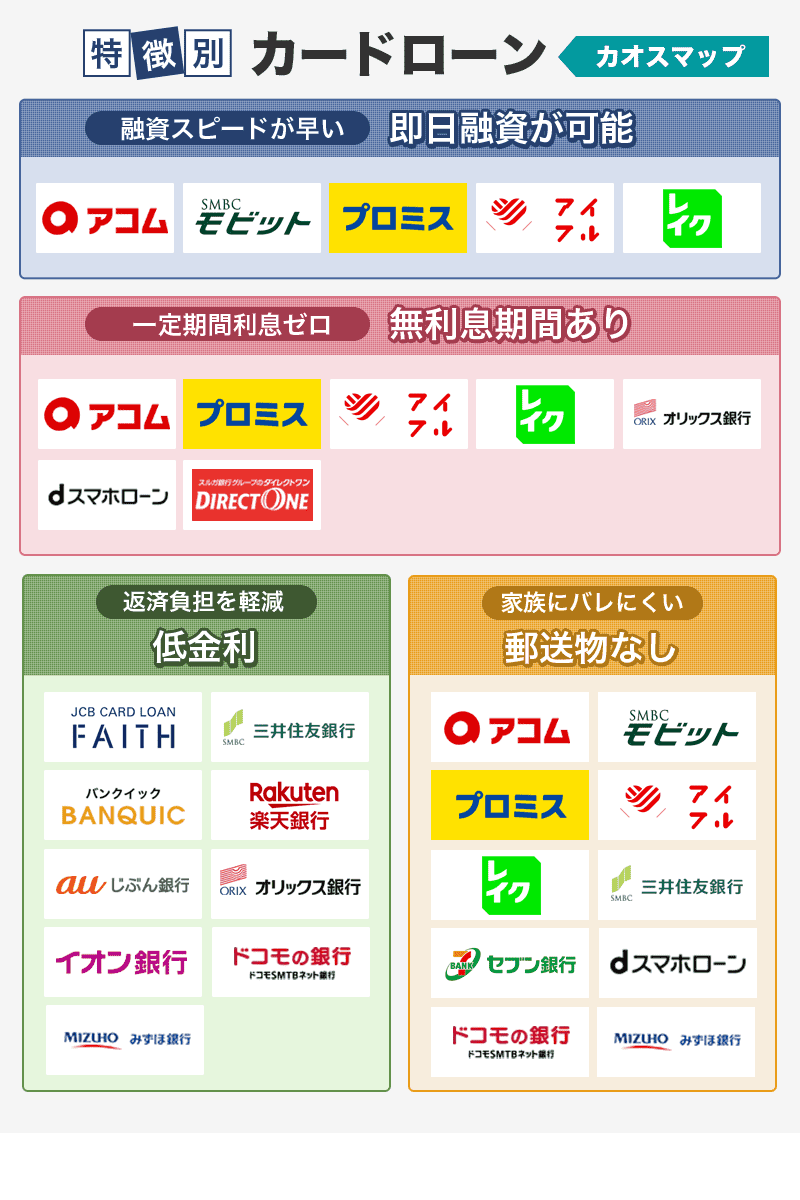
本サイトが厳選したおすすめカードローン31社をランキング順に表にまとめました。
カードローン人気ランキングで各社の特徴や審査時間など重視するポイントを比較して、最適な会社を選びましょう。
| カードローン名 | 公式サイト | 融資時間 | 無利息期間 | 金利(年) | 郵送物なし | 勤務先への電話なし | 特徴 |
|---|---|---|---|---|---|---|---|
 アコム |
詳細
|
最短20分※1 | 初回契約の翌日から 30日間 |
2.4%~17.9% | 〇 ※原則なし |
〇 ※お勤め先へ在籍確認の電話100%なし |
・勤務先への電話連絡が100%なし ・申込フォームが初心者でも分かりやすい ・審査通過率が比較的高め |
 プロミス |
詳細
|
最短3分※ | 初回借入の翌日から 30日間 |
2.5%~18.0% | 〇 | 〇 ※原則電話による在籍確認なし |
・最短3分※融資と最速 ・無利息期間が初回借入の翌日~だから損しない ・アプリで借入・返済可能 |
 レイク |
詳細
|
最短8分 | 365日間 | 4.5%~18.0% | 〇 | 〇 ※お勤め先へ在籍確認の電話は一切なし |
無利息期間が長い |
 SMBCモビット |
詳細
|
最短15分 | なし | 3.0%~18.0% | 〇 | 〇 ※原則電話連絡なしで在籍確認OK |
・申込~借入までWeb完結 ・土日祝も最短15分融資に対応 ・契約後の振込融資が最短3分 |
 アイフル |
詳細
|
最短9分※ | 初回契約の翌日から 30日間 |
3.0%~18.0% | 〇 | 〇 | スマホで申し込みから借り入れまで完結 |
 三菱UFJ銀行 バンクイック |
–
|
最短即日 | なし | 1.8%~14.6% | △ ※テレビ窓口受け取り |
× | ・三菱UFJ銀行の口座がなくても申込可能 ・提携コンビニATM手数料無料 ・年1.8%~14.6%と低金利 |
|
横浜銀行
カードローン |
詳細
|
最短当日 | なし | 年1.5%~14.6% (変動金利) |
× | 原則、電話による在籍確認なし(書類による確認) | 原則、電話による在籍確認がない銀行カードローン(書類による確認) |
 ドコモSMTBネット銀行 カードローン |
詳細
|
数日 | なし | 2.14%~14.94%※ | 〇 | × | アプリだけで手続きでき金利優遇あり |
▼ ランキングの続きを見る
| カードローン名 | 公式サイト | 最短の融資時間 | 無利息期間 | 金利(年) | 郵送物なし | 勤務先への電話なし | 特徴 |
|---|---|---|---|---|---|---|---|
 楽天銀行 スーパーローン |
–
|
最短当日 | なし | 1.9%~14.5% | × | × | 契約後の借り入れは24時間365日即時入金 |
 ダイレクトワン |
- | Web申込:数日 店頭申込:最短30分 |
Web契約限定で初回借入日の翌日から55日間 | 4.9%~18.0% | × | 〇 | 無利息期間が長い |
 dスマホローン |
- | 最短即日 | 契約日から30日間 ※会員ランクに応じて無利息対象の上限金額10万円~300万円 |
3.9%~17.9% | 〇 | × | 金利優遇やポイントプレゼントがお得 |
 三井住友銀行の カードローン |
- | 最短当日 | なし | 1.5%~14.5% | 〇 | × | 郵送物なしで契約できる銀行カードローン |
 JCBカードローン FAITH |
- | 最短当日 | 最大2.5ヶ月分 | 1.3%~12.5% | × | × | 低金利で借りたい人向け |
 セブン銀行 カードローン |
- | 最短翌日 | なし | 12.0%~15.0% | × | 〇 | カードレスでコンビニATM取引ができる |
 auじぶん銀行 カードローン |
- | 最短当日 | なし | 1.48%~17.5%(通常の金利) | × | × | 低めの金利で借り換えに対応 |
 オリックス銀行 カードローン |
- | 数日 | 契約の翌日から30日間 | 1.7%~14.8% | × | × | カードローンにガン保険が付帯 |
 イオン銀行 カードローン |
- | 数日 | なし | 3.8%~13.8% | × | × | 少ない負担でゆっくり返済できる |
 みずほ銀行 カードローン |
- | 口座所有:最短翌日 口座開設から:最短2~3日 |
なし | 2.0%~14.0% | 〇 | × | 手持ちのキャッシュカードにカードローン機能を追加できる |
 ちばぎんカードローン |
- | 最短翌営業日 | なし | 1.4%~14.8% | × | × | 24時間Webから申し込み可能 |
 りそなカードローン |
- | 原則1週間以内 | なし | 1.700%~14.000% | 〇 | × | 住宅ローン利用者は年0.5%の金利優遇 |
 PayPay銀行 カードローン |
- | 最短即日 | 初回借入日から30日間 | 1.59%~18.0% | 〇 | 〇 | ネット完結で最短3分で申し込み |
 東京スター銀行の スターカードローンα |
- | 約1週間 | 契約日から30日間 | 1.5%~14.6% | × | × | 来店不要でWeb完結 |
 静岡銀行 カードローン |
- | 最短翌日 | 契約日から60日間 | 1.5%〜14.5% | 〇 | × | 無利息期間が長い |
 クレディセゾン MONEY CARD |
- | 最短即日 | なし | 8.0%~17.7% | × | × | キャッシングリボ専用 |
 ソニー銀行 カードローン |
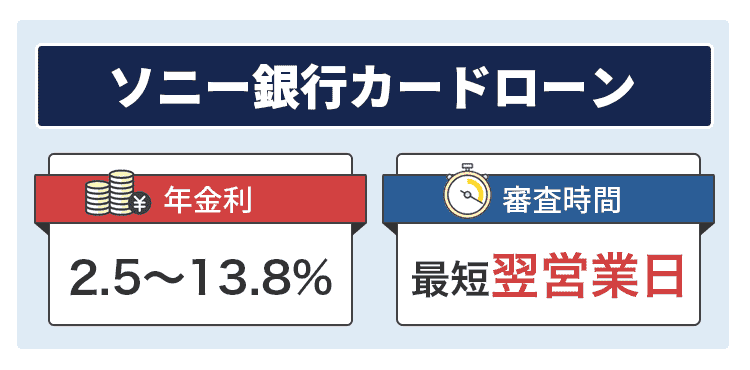
- | 最短翌営業日 | なし | 2.5%~13.8% | × | × | スマホATM取引にも対応できる |
 みんなの銀行 ローン |
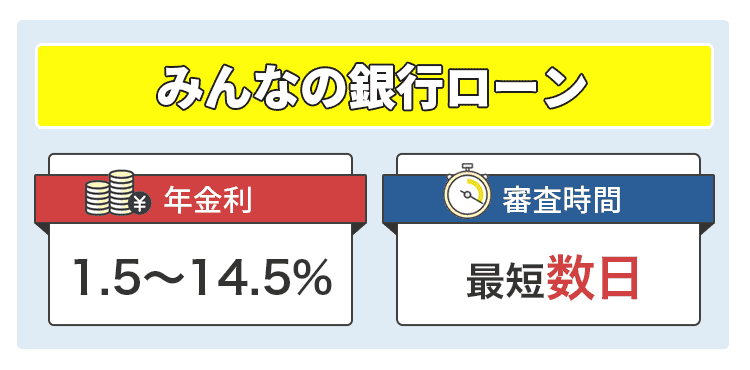
- | 最短当日 | なし | 1.5%~14.5% | 〇 | 〇 | 申し込み手続きが手軽 |
 SBI新生銀行 カードローン |
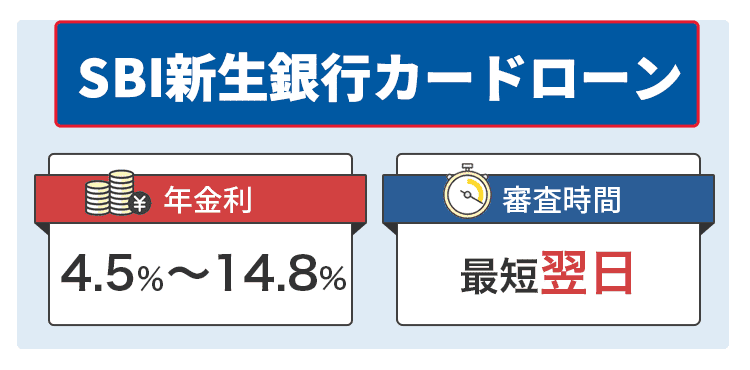
- | 最短翌日 | 最大30日間 | 4.5%~14.8% | × | × | 申し込み後すぐに審査結果を確認できるケースがある |
 au PAY スマートローン |
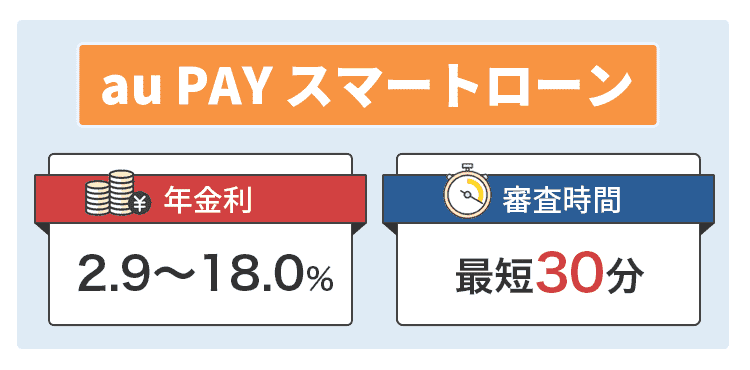
- | WEB申し込み完結で最短即日 | なし | 2.9%~18.0% | × | × | au PAY 残高にチャージもできる |
 ベルーナ ノーティス |
- | 最短24時間 | 何度でも14日間 | 4.5%~18.0% | × | × | 何度でも適用される無利息期間がある |
 セントラル |
- | 最短即日 | 最大30日間 | 4.8%~18.0% | × | × | 在籍確認について事前に相談できる |
 スルガ銀行カードローン |
- | 最短即日 | なし | 3.9%~14.9% | × | × | スルガ銀行の口座を持っていなくても申込可能 |
カードローンおすすめランキングの31社は、以下の基準をもとに選んでいます。
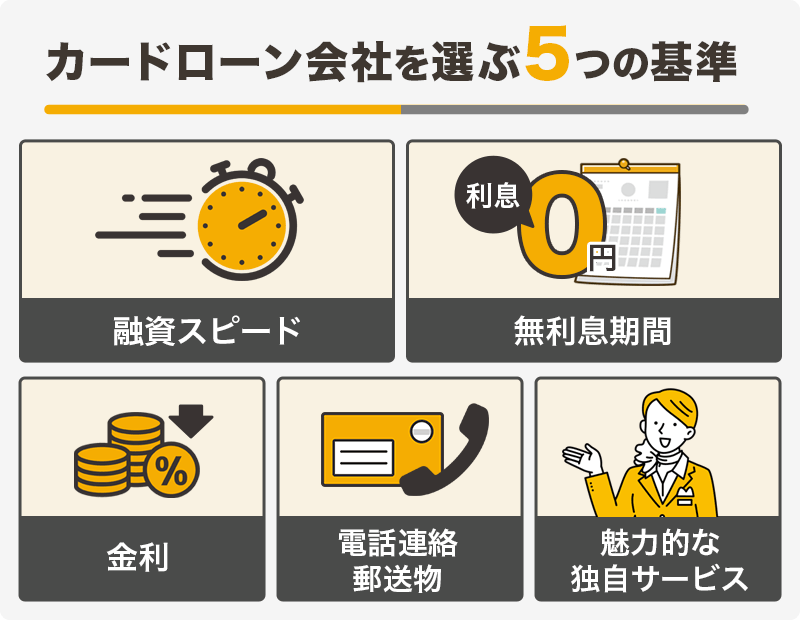
- 融資までの早さ
- 無利息期間の有無
- 金利の設定
- 電話の連絡や郵送物の有無
- 魅力的な独自サービスの有無
可能な限り早く借りたい人はランキング上位で最短融資時間が短めのプロミスやSMBCモビット、無利息期間の長さを基準に選びたい人にはレイクが向いています。
長期的に借りる予定の場合、上限金利が低いJCBカードローン FAITHやイオン銀行カードローンを選びましょう。
電話連絡や郵送物によって借り入れが周囲にバレたくない人は、プライバシーに配慮した大手消費者金融がおすすめです。
ランキングで希望の条件や目的に合ったカードローンを見つけたら、詳細な情報を確認して申込先を決めましょう。
1位:アコムは審査に通過できるか不安になっている人にも最適
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | 20歳~72歳で安定した収入のある人 |
| 最短融資時間 | 20分※ |
| 金利(年) | 2.4%~17.9% |
| 限度額 | 1万円~800万円 |
| 無利息期間 | 初回契約の翌日から30日間 |
| 郵送物なし | 〇 ※原則なし |
| 勤務先への電話なし | 〇 ※お勤め先へ在籍確認の電話100%なし |
※お申し込み時間や審査によりご希望に添えない場合がございます。
おすすめポイント
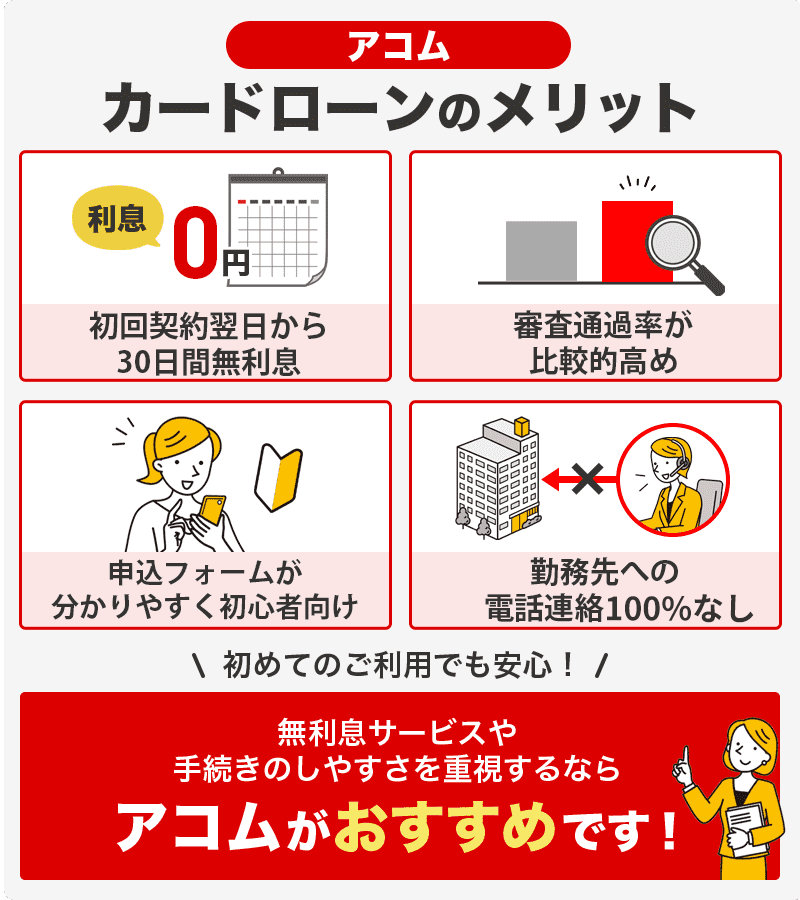
- 審査の通過率が40%前後と高い水準を維持しているカードローン
- 申し込み手続きがわかりやすく初心者でも安心
アコムでは審査の通過率が貸金業者の平均値よりも高い水準で、審査に不安を感じている人にも最適です。
| 時期 | 審査通過率 | |
|---|---|---|
| アコム | 貸金業者平均 | |
| 2026年3月 | 38.9% | 33.2% |
| 2026年4月 | 40.1% | 32.5% |
| 2026年5月 | 39.8% | 32.5% |
参照元:アコム|マンスリーデータ、日本貸金業協会|月次データ
平均に比べて審査通過率が5.0%ほど高く、10人のうち4人は審査に通過できている計算です。
2025年度では、累計で40万人以上の人がアコムの審査に通過しました。
申し込みフォームは初心者の人でも分かりやすく設計されているため、初めてカードローンを利用する人も安心です。
勤務先に対して電話も100%行われないため、審査において余計なストレスもありません。
スムーズな審査で即日お金を借りたい人は、アコムがおすすめです。
2位:プロミスは最短3分融資※で初回借入翌日から30日間は利息0円
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | 年齢18~74歳で本人に安定収入がある人※1 |
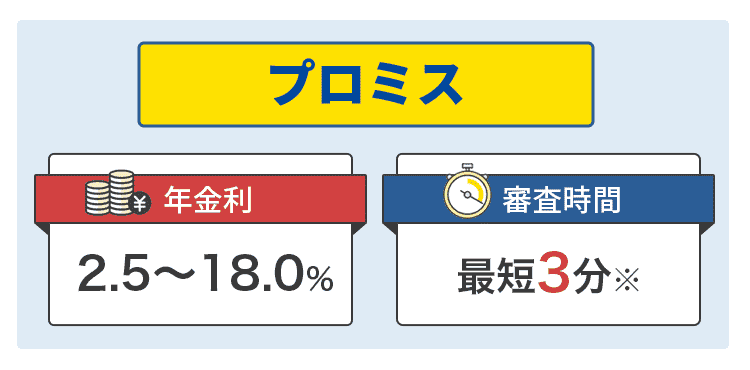
| 最短融資時間 | 最短3分※ |
| 金利(年) | 2.5%~18.0% |
| 無利息期間 | 初回借入の翌日から30日間※ |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 |
※ お申込時の年齢が18歳および19歳の人は、収入証明書類のご提出も必須です。
※ 高校生(定時制高校生および高等専門学校生も含む)はお申し込みいただけません。
※ 収入が年金のみの人はお申込いただけません。
おすすめポイント
- 業界最速!最短3分※で融資が可能
- 無利息期間は借り入れの翌日から30日間適用
プロミスでは土日祝日を問わず消費者金融でも最速の最短3分※でお金を借りられます。
申し込みから借り入れまでスマホで完結するので誰にも見られず、勤務先への電話確認も原則ありません。
プロミスと他の大手消費者金融との違いとして挙げられるのが、無利息期間が適用されるタイミング。
プロミスは初めてお金を借りた日の翌日から30日間利息が0円になるので、まるまる無利息サービスを使えます。
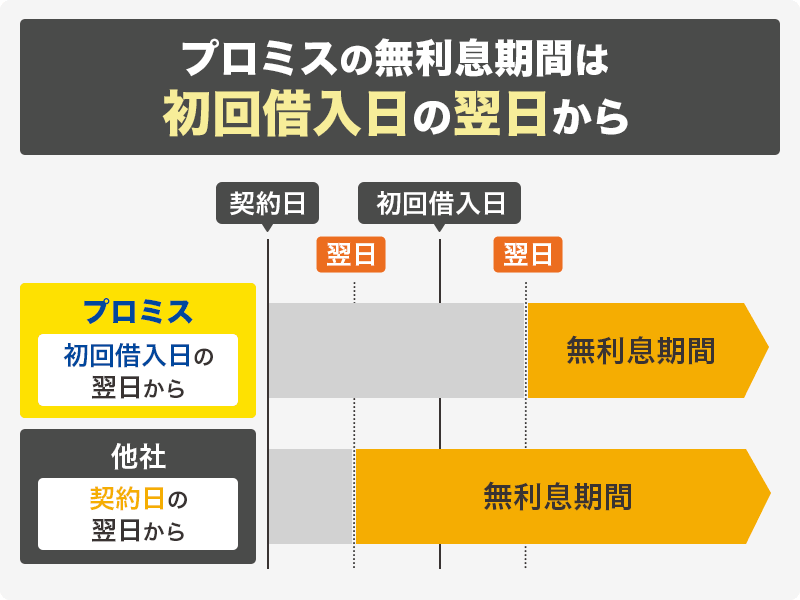
プロミス以外の消費者金融のように契約日の翌日から無利息期間が始まる場合、契約してから5日経った後に借りると5日分の無利息期間が無駄になってしまいます。
プロミスなら初回に借り入れした翌日から30日間の無利息期間が適用。
契約だけしておいてしばらくお金を借りなくても、借りたいと思ったタイミングで無利息サービスを利用できます。
即日融資を希望している人はもちろん、急にお金が必要になった時に備えてあらかじめ契約しておきたい人にも向いているカードローンです。
3位:レイクは無利息期間が長く返済が長期になる人におすすめ
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | 満20歳~70歳で安定した収入のある人 |
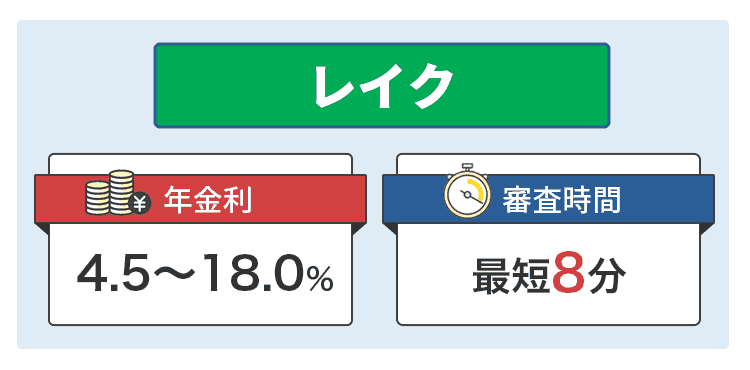
| 最短融資時間 | 最短8分※ |
| 金利(年) | 4.5%~18.0% |
| 無利息期間 | 365日間※ |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 ※お勤め先へ在籍確認の電話一切なし |
おすすめポイント
- 契約金額が50万円以上なら無利息期間が業界最長の365日間
※例:10万円借りたい場合でも契約額が50万円以上ならOK - 申し込みから最短15秒で審査結果が出る
レイクの最大の特徴は無利息期間の長さで、1回の給料日で返しきれず半年〜1年かけて返済したい場合も利息を気にする必要がありません。
レイクで提供されている無利息期間
- 初めて契約する人でWebから申し込むと契約の翌日から60日間無利息
- 契約額が50万円以上の場合に365日間無利息
例えば10万円を借りて60日間の無利息が適用された場合、約3,000円分もの利息がオトクになります。
レイクの無利息サービスを利用すれば、ランチ2~3回分相当の利息が節約できる計算に。
もちろん借りたお金は無利息期間中に完済すれば、利息が1円も発生しません。
審査結果が最短15秒で表示される他、Webからの申し込みで最短8分融資も可能なため急いでいるときもその場ですぐに借りられます。
利息の負担軽減を重視したい人は、レイクがおすすめです。
4位:SMBCモビットではWebで完結して土日祝日も最短15分の融資が可能
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | 満20歳~74歳で安定した収入のある人 |
| 最短融資時間 | 最短で15分※ |
| 金利(年) | 3.0%~18.0% |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 ※原則電話連絡なしで在籍確認OK |
おすすめポイント
- キャッシングは依頼から最短3分で振り込まれる
- 銀行内のローン契約機※を使って即日カード発行も可能
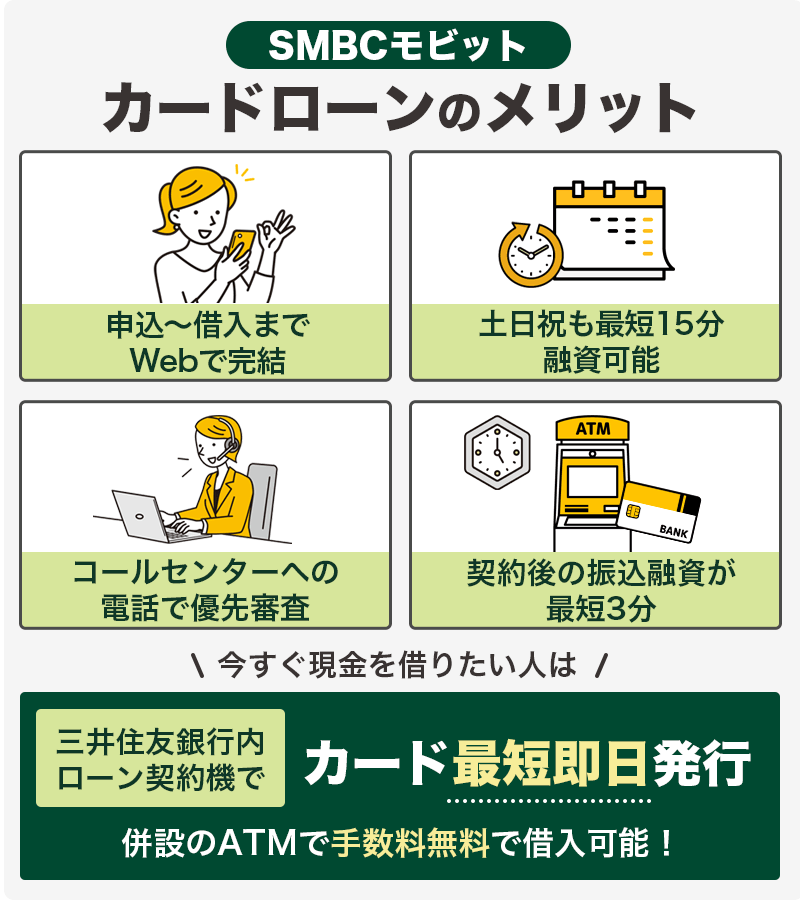
SMBCモビットでは申し込みから契約までWebで完結し、土日祝日も最短15分の融資が可能です。
申し込みが完了した後、モビットコールセンターに電話をすると審査が始まる順番を早めてもらえるケースもあります。
審査までの待ち時間を減らせば、すぐに審査結果もわかるでしょう。
振込の融資は契約が完了した後からすぐに利用でき、手続きから最短3分で指定の口座に振り込まれます。
今すぐに現金を借りたい人は、SMBCモビットに申し込みましょう。
併設されている三井住友銀行ATMなら、いつでもATMの手数料が無料でカードローン取引ができます。
5位:アイフルはスマホだけで即日の申し込みから借入まで完結
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見る |
| 申込条件 | 満20歳~69歳で定期的な収入と返済能力のある人 |
| 最短融資時間 | 9分※ |
| 金利(年) | 3.0%~18.0% |
| 無利息期間 | 初回契約の翌日から30日間 |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 |
おすすめポイント
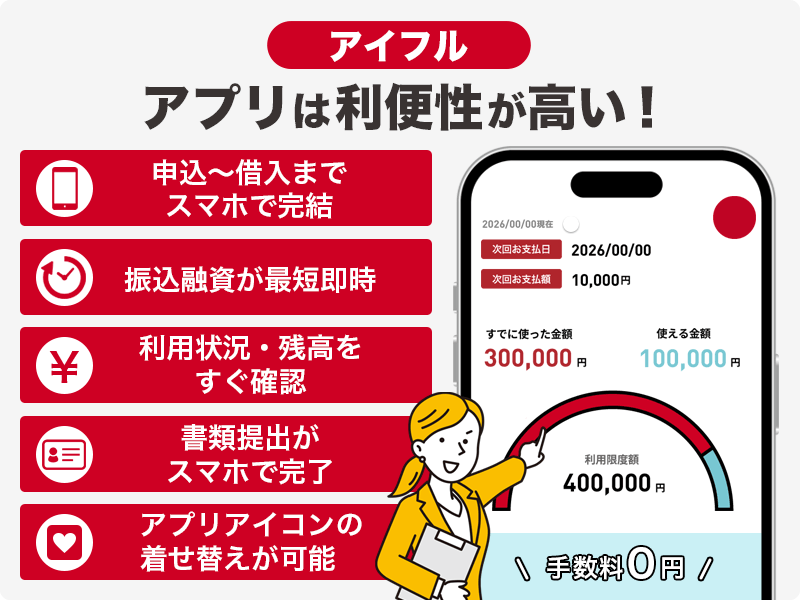
- 申し込みの手続きは書類提出も含めてスマホだけで完結
- アプリのアイコンは6種類から選んで着せ替え機能
アイフルでは、スマホと本人確認書類があれば即日で申し込みから融資まで完了します。
必要書類の提出はアプリから写真をアップロードし、契約の手続きもWebで完結。
アプリでは借入額や返済日が一目で分かる仕様になっているので使い勝手が良いです。
アプリのアイコンを着せ替えられるので、アイフルのロゴ以外にできます。
着せ替え機能を活用すればスマホが見られた場合でもアイフルを利用していることがバレません。
スマホで手続きなどが完結してお金を借りたい人は、アイフルがおすすめです。
6位:三菱UFJ銀行カードローン バンクイックでは他の銀行口座しか持っていない場合でも利用できる
| 項目 | 詳細 |
|---|---|
| 申込条件 | 年齢が満20歳~65歳未満で原則安定収入がある |
| 最短融資時間 | 最短即日 |
| 金利(年) | 1.8%~14.6% |
| 無利息期間 | なし |
| 郵送物なし | △ ※テレビ窓口で受け取りなら郵送物なし |
| 勤務先への電話なし | × |
おすすめポイント
- コンビニATMを手数料無料で利用できる
- 返済日が近づいたらメールで通知されるので忘れにくい
三菱UFJ銀行カードローン バンクイックでは、三菱UFJ銀行の口座が不要で利用できて審査でも不利になりません。
口座の有無は金利や限度額の設定も関係ないため、普段取引のない人でも申し込みやすいです。
ローンカードが届くと、4種類のATMがいつでも手数料無料で利用できます。
手数料が無料のATM
- 三菱UFJ銀行
- セブン銀行
- ローソン銀行
- イーネット
通常ならカードローンを利用した際にATM手数料が110円~220円必要です。
三菱UFJ銀行カードローン バンクイックなら、大手コンビニに設置されているATMも無料で利用できるため、利便性が高く無駄な出費も最小限に抑えられます。
返済日の3日前にメール通知が届き、専用アプリでも簡単に資金管理ができて充実の返済サポートも魅力です。
使い勝手の良い銀行カードローンを選びたいなら、三菱UFJ銀行カードローン バンクイックがおすすめです。
7位:横浜銀行カードローンは最短即日審査で急ぎで借りたい人にも対応
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | ・満20歳以上69歳以下 ・安定した収入のある人、およびその配偶者 (パート・アルバイトの人も可。学生の人は不可。年収には年金を含みます) ・居住地または勤務地が以下の人 神奈川県 東京都 群馬県(前橋市・高崎市・桐生市) |
| 最短融資時間 | 最短当日 |
| 金利 | 年1.5%~14.6%(変動金利) |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | 原則、電話による在籍確認なし(書類による確認) |
おすすめポイント
- 原則、電話による在籍確認がない銀行カードローン(書類による確認)
- 横浜銀行のアプリから簡単に借り入れや返済ができる
横浜銀行カードローンは最短で申込当日中に審査が完了し、当日には借り入れが可能です。
ローンカードは後日郵送となるものの、審査結果の連絡時にカード到着前の入金を希望できます。
契約には横浜銀行の口座が必要となるため、未開設の人は審査通過と同時に口座開設手続きも進めましょう。
口座開設は、店頭窓口のほか、アプリでも簡単に手続きを進められます。
契約後は横浜銀行スマホアプリ「はまぎん365」でいつでも借り入れと返済が可能。
ローンカードでお金を借りるときは、コンビニをはじめとした提携ATMの利用手数料が無料です。
※一部ATMを除きます。
原則電話による在籍確認がない銀行カードローン(書類による確認)
横浜銀行カードローンの審査は、原則電話による在籍確認はしない(書類による確認)と明言しています。
在籍確認に必要な書類もあらかじめ提示しているため、手続きを進めやすいです。
| 対象者 | 在籍確認に必要な書類 |
|---|---|
| 給与所得者 | 各種資格確認書 源泉徴収票 給与明細書(発行日が3か月以内のもの) 確定申告書 社員証 |
| 個人事業主 | 確定申告書 事業実態のわかる書類(納品書・発注書・請求書等) |
銀行カードローンは電話での在籍確認を原則とするケースが多く、審査に時間がかかりがちです。
金利の低さとスピーディーな借り入れを希望する人は、横浜銀行カードローンを選びましょう。
8位:ドコモSMTBネット銀行カードローンはアプリだけで申し込みから返済まで完結する
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳しく見てみる |
| 申込条件 | 次の条件をすべて満たす個人 ・申込時年齢が満20歳以上満65歳以下であること ・安定継続した収入のあること ・外国籍の場合、永住者であること ・保証会社の保証が受けられること ・ドコモSMTBネット銀行の普通預金口座を保有していること(同時申込可) |
| 最短融資時間 | 数日 |
| 金利(年) | 2.14%~14.94%※ |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- キャッシュカードを持ち歩かなくてもATM取引ができる
- SBI証券口座保有登録済または、ドコモSMTBネット銀行取り扱い住宅ローン残高がある場合は金利優遇あり
ドコモSMTBネット銀行カードローンはアプリで申し込みから返済までの手続きが完結し、カードレス取引にも対応しています。
振込融資を依頼すると、24時間365日いつでも普通預金口座への即時入金に対応。
現金が必要なときは、銀行アプリ内の「アプリでATM」機能を使うとキャッシュカードが手元になくてもATMでお金を借りられます。
アプリでATMはセブン銀行とローソン銀行のATMに対応しており、取引手数料はいつでも無料です。
引き落としが迫っている支払いがあるときや、出先で急に現金が必要になったときでも余計な手数料をかけずに対応できます。
SBI証券口座を所有している人は年0.5%の金利優遇がある
ドコモSMTBネット銀行カードローンでは、以下の条件で金利優遇が受けられます。
| 条件 | 優遇内容 |
|---|---|
| SBI証券口座保有登録済または ドコモSMTBネット銀行取り扱い住宅ローン残高がある場合 |
年0.5% |
| ミライノ カード(JCB)を保有し、ドコモSMTBネット銀行口座を引落口座に設定 ※ミライノカード(JCB)は、2023年11月30日で新規募集を停止しております |
年0.1% |
SBI証券口座を保有・登録が済んでいる人は、運用商品の有無に関わらず金利優遇が受けられます。
年0.5%の金利優遇がある人は適用金利が最高でも年14.44%に抑えられ、少額の借り入れでも利息を抑えて借入可能です。
ミライノカードの優遇とあわせて、最大年0.6%の金利優遇が受けられます。
カードローン契約後でも条件を満たせば金利優遇が受けられるため、少しでも金利を抑えたい人は関連サービスの契約も検討しましょう。
9位:楽天銀行スーパーローンでは楽天銀行口座への振り込みが24時間365日すぐに対応
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上から62歳以下 ・勤務先があり毎月安定した定期収入がある人、もしくは専業主婦 ・楽天カード株式会社もしくはSMBCファイナンスサービス株式会社の保証が受けられる人 |
| 最短融資時間 | 最短で当日 |
| 金利(年) | 1.9%~14.5% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- キャンペーンを利用して入会するとお得に借りられる
- 楽天銀行のスマホアプリで簡単に借り入れや返済ができる
楽天銀行スーパーローンでは、楽天銀行口座を持っていれば契約後24時間365日すぐに振込が可能で、急な出費にも対応しやすいです。
土日祝日だけでなく深夜や早朝も即時振込のため、金欠になりやすいタイミングでもすぐに対応できます。
アプリで手軽に申し込みや振込依頼ができて、使い方も簡単です。
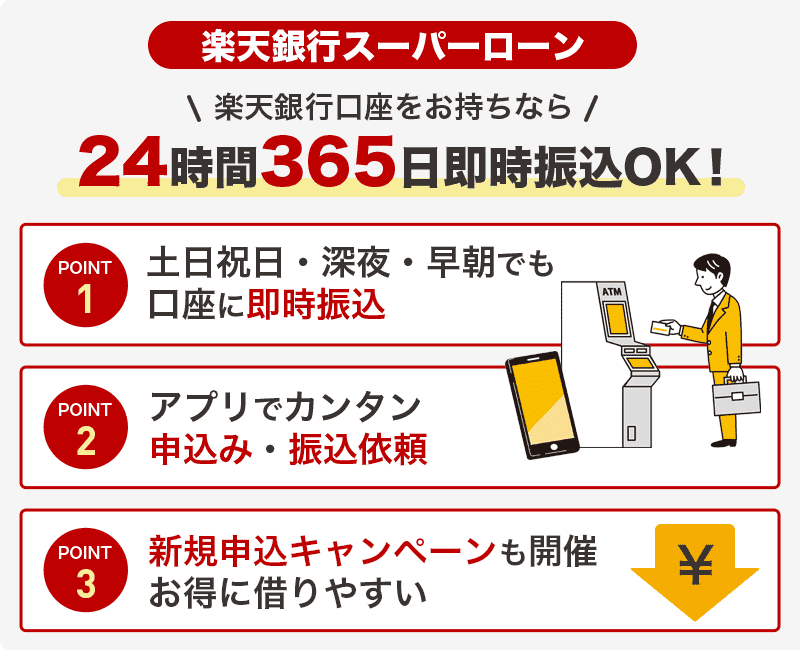
定期的に新規申込者向けのキャンペーンも開催されていて、お得に借りたい人にもぴったりです。
楽天銀行スーパーローンで開催されているキャンペーン
| 項目 | 詳細 |
|---|---|
| キャンペーン内容 | 条件達成で借入金利が通常の半分になる |
| 適用条件 | ・キャンペーン期間内に新規申込 ・入会期間内に入会完了 ・金利適用期間中に借入 ・延滞や規約違反があると適用外 |
| 期間 | ・申込期間: 2026年11月9日(月)9:59まで ・入会期間: 2026年11月24日(火)まで ・金利適用期間: 2027年1月15日(金)まで |
キャンペーンの有無や内容は時期によっても変わるため、お金を借りたいタイミングで開催されていたらお得に利用するチャンスです。
スマホで簡単に借り入れができる銀行カードローンを探している人は、楽天銀行スーパーローンがおすすめです。
10位:ダイレクトワンはWeb契約限定で55日の無利息期間を用意
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~69歳で安定した収入のある方 |
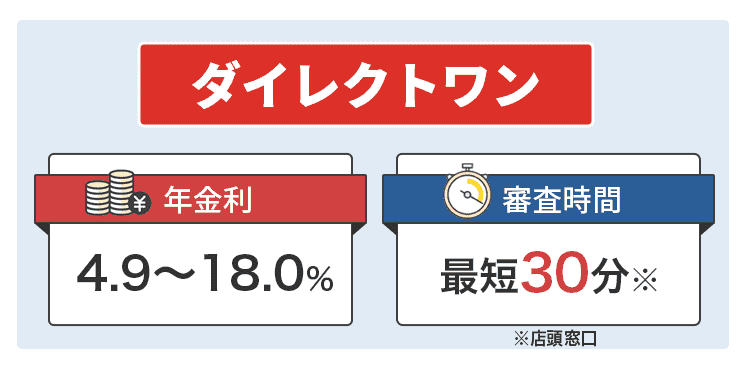
| 最短融資時間 | Web申込:数日 店頭申込:最短30分 |
| 金利(年) | 4.9%~18.0% |
| 無利息期間 | Web契約限定で初回借入日の翌日から55日間 |
| 郵送物なし | × |
| 勤務先への電話なし | 〇 |
おすすめポイント
- 無利息期間は初回利用の翌日から始まり無駄がない
- 有人窓口や電話相談があり申込時のサポートが充実
ダイレクトワンはWeb契約限定で無利息期間を用意しており、55日間と長いのが特徴です。
無利息期間のスタート日は初回利用の翌日からで、すぐにお金を借りなくても損はしません。
ダイレクトワンは静岡を中心に店舗を持つ中小消費者金融ですが、Web申込なら全国どこに住んでいても対応できます。
ローンカードは以下の金融機関ATMが利用でき、どの地域でも見つけやすく利便性は高いです。
- スルガ銀行
- ゆうちょ銀行
- セブン銀行
- イーネット
- イオン銀行
借り入れできるのはローンカードが届いてからで、数日かかるため急ぎの融資には対応できません。
近くに店舗がある人は、店舗で直接ローンカードを受け取ると即日融資も可能です。
店舗の有人窓口では、カードローンへの不安や不明点を相談しながら手続きができます。
有人窓口店舗の場所
- 東京都
- 神奈川県
- 静岡県(掛川市、沼津市)
- 山梨県
- 愛知県
お金に関する手続きは丁寧なサポートを受けて進めたい人は予約をとって店頭に向かいましょう。
11位:dスマホローンは金利優遇やdポイントプレゼントがお得
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上満68歳以下 ・日本国内に居住する個人で安定した収入がある ・dアカウントを所有 ・SMSを受信できる |
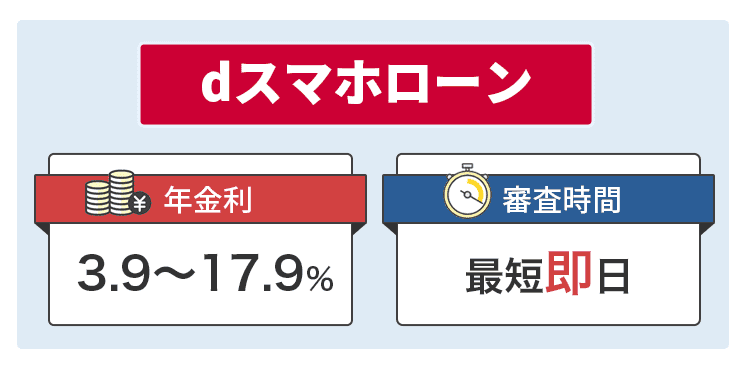
| 最短融資時間 | 17時までの申し込みで最短即日審査 |
| 金利(年) | 3.9%~17.9% |
| 無利息期間 | 契約日から30日間 ※会員ランクに応じて無利息対象の上限金額10万円~300万円 |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- ドコモユーザーなら最大3.0%の金利優遇がありお得
- dカードユーザーはdポイントプレゼントもある
dスマホローンは、ドコモ系サービスに契約を集中させているユーザーが得するカードローンです。
ドコモの携帯電話とdカードを両方契約している人は、最大3.0%の金利優遇が受けられます。
金利優遇の条件
| 条件 | 優遇幅 |
|---|---|
| ドコモの携帯電話契約 | -1.0% |
| dカード GOLD U dカード GOLD dカード PLATINUM |
-1.5% |
| dカード | -0.5% |
| 前月にd払い残高からの支払いを月1回以上 | -0.5% |
ドコモの携帯電話をdカード(一般)で支払い、d払いを日常利用している人なら金利優遇幅は2.0%です。
100万円借りるとき、金利が2.0%低いと利息はひと月で約1,600円節約できます。
金利優遇に加え、dカードユーザーはdポイントプレゼントの新規契約キャンペーンも利用可能です。
| 対象カード | プレゼント内容 |
|---|---|
| dカード dカード GOLD U dカード GOLD |
1,000ポイント |
| dカード PLATINUM | 3,000ポイント |
dポイントプレゼントは、契約月の翌月末日までにキャンペーンへのエントリーが必要です。
お金を借りていなくても新規契約だけでプレゼント対象となるため、忘れずエントリーしましょう。
付与されたdポイントは、日常の買い物やネットショッピングで利用できます。
簡単に金利優遇やプレゼントの条件をクリアできるカードローンは珍しいです。
ドコモユーザーで少しでも利息を節約したい人はdスマホローンを選びましょう。
12位:三井住友銀行のカードローンではカードレス契約も可能で融資までの手続きも早い
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上〜満69歳以下の人で、原則安定した収入がある人 ・SMBCコンシューマーファイナンス株式会社の保証が受けられる人 |
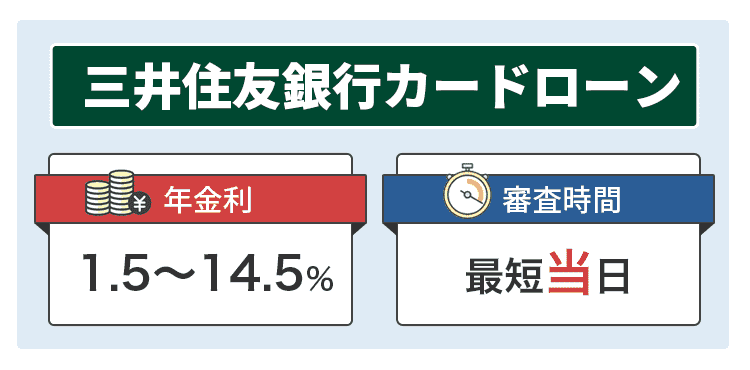
| 最短融資時間 | 最短当日※ |
| 金利(年) | 1.5%~14.5% |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- 平日の申し込みで最短当日中に審査結果がわかる
- 郵送物なしのカードレス契約にも対応しているためバレずに借りやすい
三井住友銀行のカードローンでは、銀行系では珍しくカードレス契約にも対応しています。
最短当日で審査が完了し、契約の手続きが終わったらすぐに振込融資で借入可能です。
カードレス契約の場合、郵送物が届かないので家族にもバレません。
また三井住友銀行のカードローンでは、口座開設も不要で利用できます。
三井住友銀行の普通預金口座を持っている場合は、キャッシュカードにローン機能の追加も可能です。
融資が早い銀行カードローンが希望の人は、三井住友銀行がおすすめです。
13位:JCBカードローン FAITHは上限金利が12.5%と低いことが魅力
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳以上から69歳以下で安定収入のある人 ※学生、パート・アルバイトは不可 |
| 最短融資時間 | 最短当日 |
| 金利(年) | 1.3%~12.5% |
| 無利息期間 | 最大2.5ヶ月分(利息キャッシュバック) |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 翌月の一括払いなら金利が5.0%で借りられる
- 契約が完了したあと、平日14時30分までに振込依頼をすることで当日融資が可能
JCBカードローン FAITHでは、上限の金利が低い点が魅力のカードローンです。
借りたお金を翌月に一括払いできるなら、金利5.0%という低金利で借り入れできます。
金利が5.0%の場合、10万円を借りても利息は1か月で400円程度です。
一般的な消費者金融の年18.0%で借りた場合は、1か月の利息が1,500円程度かかります。
一括払いの機能も活用することで、さらに利息の負担を軽減できます。
キャッシングリボ払いにも、最大2.5か月分の利息のキャッシュバックがあるためお得です。
すぐにお金が必要な人は、平日午前中の早い時間に申し込むことで振込による当日融資ができる可能性があります。
利息の支払いを最小限に抑えたい人は、JCBカードローン FAITHがおすすめです。
14位:セブン銀行カードローンならセブン銀行ATMからスマホでいつでも借り入れできる
| 項目 | 詳細 |
|---|---|
| 申込条件 | 満20歳~満70歳未満 |
| 最短融資時間 | 最短で翌日※ |
| 金利(年) | 12.0%~15.0% |
| 無利息期間 | なし |
| 郵送物なし | ✕ |
| 勤務先への電話なし | 〇 |
おすすめポイント
- 銀行カードローンの中では珍しく原則審査時に勤務先への電話も行われない
- カードレスによる契約で最短翌日に借入が可能
セブン銀行カードローンでは、スマホATM機能を使うとカードレスでセブン銀行ATMからお金を引き出せます。
スマホATM取引とはカードの代わりにアプリを利用し、ATMに表示されたQRコードを読ませて取引する方法で、カードの受け取り不要で借り入れができます。
基本的に24時間365日、セブン銀行ATMをATM手数料無料で利用できる点が大きなメリットです。
コンビニATMと提携しているカードローンは多いものの、利用できる時間が限られていて手数料も発生します。
セブン銀行カードローンなら原則として審査時に勤務先に電話もかけられずスピーディーです。
一般的な銀行カードローンの場合は、勤務先への電話連絡があります。
セブン銀行口座を持っていると、最短で翌日の融資も可能です。
時間や場所に囚われず現金を借りたい場合は、申し込みから借り入れまでがスムーズなセブン銀行カードローンがおすすめです。
15位:auじぶん銀行カードローンでは他社からの借り換えにも対応可能
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・年齢が満20歳~70歳未満で安定継続した収入がある人 ・アコムの保証が受けられる人 ※外国籍のお客さまは永住許可を受けている場合に対象となります。 |
| 最短融資時間 | 最短当日 |
| 金利(年) | 1.48%~17.5%(通常の金利) |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- au IDを持っていると最大年0.5%の金利優遇がある
- 毎月の返済よりもゆとりをもてる35日ごとの返済も選べる
auじぶん銀行カードローンでは他社からの借り換えにも対応しており、auIDを持っている人は金利優遇も受けられます。
au限定割が適用された場合の金利
| コース名 | 金利(年) |
|---|---|
| au限定割 借り換えコース | 0.98%~12.5%※ |
| au限定割 誰でもコース | 1.38%~17.4% |
※上限金利12.5%は限度額100万円の場合のみ
複数社からの借り入れをau限定割 借り換えコースを活用すれば、結果的に今までよりも低い金利となり返済の負担が小さくなる可能性があります。
例えば、限度額が100万円で審査に通った場合の金利は12.5%です。
60万円を借りていた人が借り換えをしたときの返済例は、以下の通りです。
| 借入状況 | 適用金利(年) | 1か月の返済額 | 1か月の利息 |
|---|---|---|---|
| 借り換え前 | 18.0% | 16,000円 | 9,000円程度 |
| 借り換え後 | 12.5% | 9,000円 | 6,300円程度 |
限度額が100万円で契約できた場合、実際の借入額は100万円よりも少なくても金利年12.5%が適用されます。
借り換えによって1か月の返済額が抑えられて、利息の節約にもつながります。
auじぶん銀行カードローンの返済パターンには、毎月の指定日だけでなく35日ごとの返済も選択が可能です。
借り換えをして利息と返済の負担を小さくしたい人はauじぶん銀行カードローンに申し込みましょう。
16位:オリックス銀行カードローンなら金利が据え置きでガン保険も付帯できる
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・年齢満20歳以上から69歳未満で安定収入のある人 ・オリックス・クレジットもしくは新生フィナンシャルの保証が受けられる人 |
| 最短融資時間 | 数日 |
| 金利(年) | 1.7%~14.8% |
| 無利息期間 | 契約の翌日から30日間 |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- ガン保障特約付きプランに加入しても貸付条件が悪くならない
- 無利息期間がある銀行カードローン
オリックス銀行カードローンでは、他にはない「ガン保障特約付きプラン」も選べます。
補償付きプランを選んだ場合でも、金利の上乗せや保険料は発生しません。
ガン保障特約付きプランに契約しておけば、自身に万が一の出来事があった場合に借入残高が0円※となり返済が不要です。
- 死亡・高度障害のとき
- ガンと診断確定されたとき
年齢的に健康に対して不安のある人や、自分自身に事故や大きな病気になった際に家族に負債を残したくない人に向いている内容です。
安心できる補償に加え、銀行ならではの低金利と無利息期間もあり利息を抑えられます。
利息の負担が低いところを探していて保険にも入っておきたい人は、オリックス銀行カードローンがおすすめです。
※診断が確定したあとの追加借入は通常通り返済が必要です。
17位:イオン銀行カードローンでは金利と毎月返済額の低さが特徴
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上から満65歳未満で、本人に安定かつ継続した収入が見込める人 ・イオンフィナンシャルサービス、もしくはオリックス・クレジットの保証を受けられる人 |
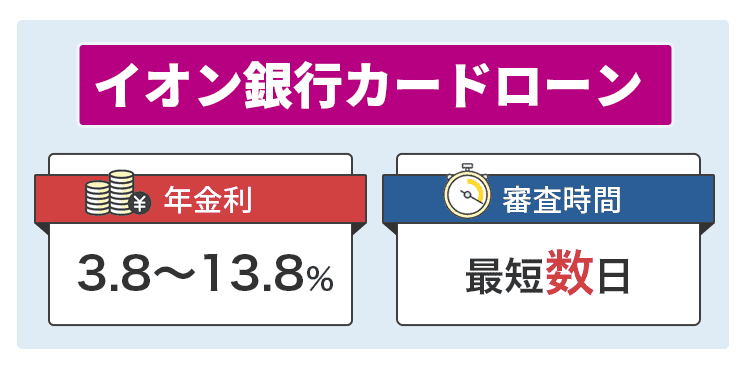
| 最短融資時間 | 数日 |
| 金利(年) | 3.8%~13.8% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 上限の金利が13.8%と低めで負担が少ない
- イオン銀行口座を持っている場合はカードを受け取る前に借入可能
イオン銀行カードローンでは、毎月の返済額と上限金利の低さから、少ない負担でゆっくりと返済が進められます。
毎月の返済額は借入残高が5万円以下の場合2,000円なので、無理せず返済ができます。
20万円借りたとしても、月々の返済額は5,000円です。
上限の金利13.8%は、大手消費者金融と比べると約4.0%も低い水準です。
金利が4.0%も違うと、50万円借りた場合に1か月あたりの利息は約1,700円も安くなります。
イオン銀行口座を持っている人なら、カードが届く前に振込融資対応も可能です。
契約が済んだ後の振込融資もイオン銀行口座の所有者限定です。
イオン銀行の口座を持っている人は、低金利で借りられて振込融資も便利なイオン銀行カードローンを選びましょう。
18位:みずほ銀行カードローンは上限金利が低く1円から細かく借入可能
| 項目 | 詳細 |
|---|---|
| 申込条件 | 満20歳以上66歳未満で安定かつ継続した収入がある |
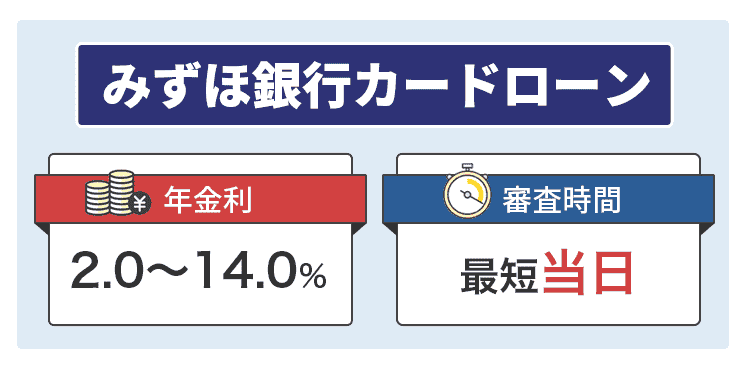
| 最短融資時間 | 口座所有:最短即日 口座開設から:最短2~3日 |
| 金利(年) | 2.0%~14.0% |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- みずほ銀行の口座を持っていれば最短当日のスピード借り入れが可能
- 手持ちのキャッシュカードにカードローン機能を追加できる
みずほ銀行カードローンは、特別な条件を満たさなくても年利率の上限が14.0%と低めで利息の負担が軽いです。
Webやアプリからみずほダイレクト経由でお金を借りるときは、1円単位で借入額の調整が可能。
銀行カードローンの借り入れは1,000円単位のケースが多いため、無駄に借り過ぎて利息を増やしたくない人に向いています。
キャッシュカードにカードローン機能が追加されるため、ローンカードを別で持つ必要がなく現金でも借り入れしやすいです。
最短当日に借り入れができて急ぎの融資に対応
みずほ銀行カードローンは、みずほ銀行口座を持っていると借り入れまでがスピーディーです。
申込手続きは3分程度で完了し、審査と契約手続きが済めばすぐに借り入れできる状態となります。
みずほダイレクトはもちろんATMでも借りられるため、都合のいい方でお金を借りましょう。
19位:ちばぎんカードローンは地域密着型で口座があればWeb完結
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上満65歳未満で安定した収入がある人 ・住居地または勤務先が以下の人 (千葉県・東京都・茨城県・埼玉県・神奈川県) ・エム・ユー信用保証株式会社の保証が受けられる人 |
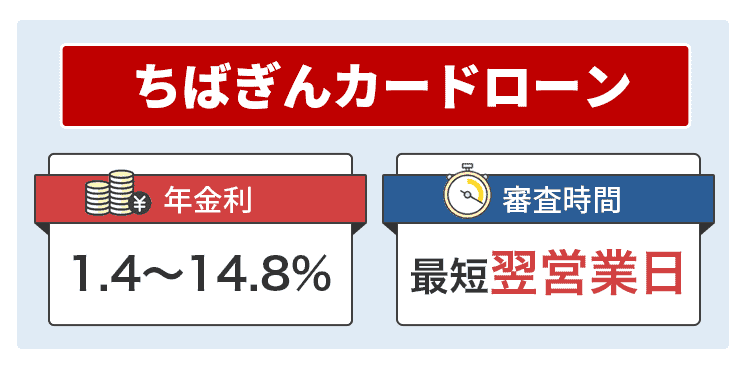
| 最短融資時間 | 最短翌営業日 |
| 金利(年) | 1.4%~14.8% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 借入金額が10万円以下なら月々2,000円~返済できる
- 全国の千葉銀行や提携ATMで取引可能
ちばぎんカードローンのクイックパワ<アドバンス>は、千葉銀行の口座があればWeb完結で契約できる地域密着型のローンサービスです。
ローンカードが届く前でも契約と同時に融資が可能で、急ぎでお金が必要な人に向いています。
千葉銀行の口座がなくても、24時間Webから申し込みできますが、契約手続きまでに口座開設が必要です。
金利は年1.4%~14.8%と地方銀行ならではの低金利で、最大800万円以下まで借り入れできます。
ちばぎんカードローンが利用できる人は、住居地または勤務先が以下の通りです。
- 千葉県
- 東京都
- 茨城県
- 埼玉県
- 神奈川県
来店しなくてもWeb申し込みできるものの、全国対応はしていません。
主に関東圏に在住、もしくは勤務している人向けなので、他地域の人は居住地区問わず利用できるカードローンを選びましょう。
千葉銀行は大阪に1つのみ店舗があるものの、大阪に住んでいる人は利用できません。
ちばぎんカードローンの借り入れは、以下のATMを利用できます。
- 千葉銀行
- セブン銀行
- ゆうちょ銀行
- イオン銀行
- ローソン銀行など
全国の千葉銀行や近くのコンビニATMで取引できて便利です。
借入金額が10万円以下なら月々2,000円から自動で少額返済できるので、負担が少なく返済忘れがありません。
申込対象エリアで千葉銀行の口座を持っている人は、Web完結で低金利のちばぎんカードローンを検討しましょう。
20位:りそなカードローンは申し込みから返済までスマホで完結
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・満20歳以上66歳未満 ・継続的かつ安定した収入がある(パート・アルバイトも可) ・日本国内に居住している ・りそなカード株式会社または株式会社クレディセゾンの保証を受けられる |
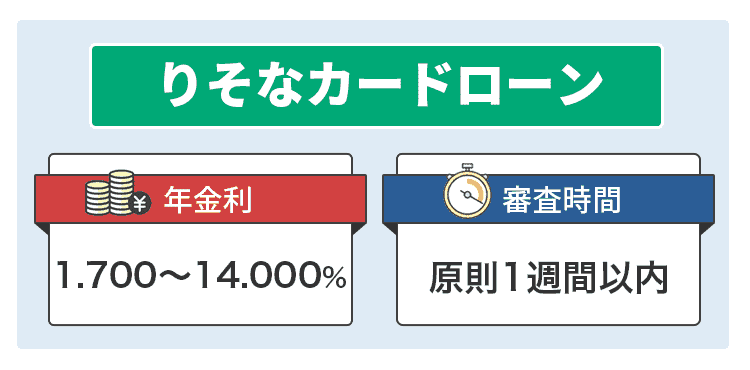
| 最短融資時間 | 原則1週間以内 |
| 金利(年) | 1.700%~14.000% |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- 申し込みから返済までスマホアプリで管理できる
- 利用残高でポイントが貯まる
りそなカードローンは申し込みから返済までスマホで完結できる、りそな銀行と埼玉りそな銀行が提供するローンサービスです。
「スマホでかんたん本人確認」を利用したWeb完結なら、原則として郵便物なしにできます。
審査結果は1週間程度かかるため、即日融資には対応していません。
金利は年1.700%~14.000%で、利用限度額に応じて設定されます。
りそな銀行の住宅ローンの利用者は年0.5%の金利優遇が適用され、上限金利は13.500%まで下がり利息を抑えられるのが魅力。
りそなカードローンは、月中平均残高10万円以上ならりそなクラブポイントが貯まり、買い物に利用できるポイントに交換可能です。
りそなカードローンの借り入れできるATMは以下の通りです。
- りそなグループATM
- セブン銀行
- ローソン銀行
- イーネット(ファミリーマート)
全国にあるコンビニATMなら24時間利用可能できるので、好きな時間に借り入れできます。
手持ちのキャッシュカードでATMから自由に使えるので、カードローンの利用が周囲にバレません。
スマホでスムーズに利息を抑えてお金を借りたい人は、りそなカードローンを利用しましょう。
21位:PayPay銀行カードローンは申し込みが最短3分でネット完結
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・20歳以上70歳未満で安定した収入がある ・PayPay銀行の普通預金口座を保有 ・SMBCコンシューマーファイナンス株式会社の保証が受けられる |
| 最短融資時間 | 最短即日 |
| 金利(年) | 1.59%~18.0% |
| 無利息期間 | 初回借入日から30日間 |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 |
おすすめポイント
- 申し込みから契約までWeb完結
- 原則として電話による在籍確認はなし
PayPay銀行カードローンは契約から借り入れまでネット完結で、最短3分で申し込みできます。
Webなら24時間365日いつでも申し込みできて、PayPay銀行の口座があれば即日融資も可能です。
PayPay銀行の口座がない人は、カードローンの申し込みと同時に口座開設を行いましょう。
申込条件は20歳~70歳未満の安定した収入があれば、パートやアルバイトでも可能です。
年金受給者や専業主婦でも、配偶者に収入がある人なら申し込みできます。
初めてカードローンを契約する人に限り、初回借入日から30日間無利息特約が適用されます。
契約日から経過日数に関わらず、借り入れした日から無利息期間がスタートするので、30日間最大限活用できてお得です。
PayPay銀行カードローンは、スマホアプリやホームページから借り入れすると、24時間365日いつでも口座に即入金します。
ATMから借り入れする際は、キャッシュカードがあれば外出先からいつでも現金を引き出せて、24時間ATM手数料が一切かかりません。
30日間無利息期間を利用しつつ手数料無料でお金を借りたい人は、PayPay銀行カードローンに申し込みましょう。
22位:東京スター銀行のスターカードローンαは契約日から30日間無利息サービス
| 項目 | 詳細 |
|---|---|
| 申込条件 | 満20歳以上69歳で安定した定期収入がある |
| 最短融資時間 | 約1週間 |
| 金利(年) | 1.5%~14.6% |
| 無利息期間 | 30日間 |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 来店不要で24時間申し込みできる
- 契約日から30日間利息無料サービス
東京スター銀行のスターカードローンαは、初めての人に限り契約日から30日間利息0円が適用されます。
金利は年1.5%~14.6%と低めの設定で、無利息期間を利用すれば返済負担を抑えられます。
冠婚葬祭や突然の病気など、急な出費で短期間の借り入れを希望する人に最適です。
スターカードローンαは申し込みから借り入れまでWeb完結で、来店する必要がありません。
スマホから24時間365日いつでも申し込みできて、東京スター銀行のスターワン口座保有者ならスムーズな契約が可能です。
スターカードローンαを契約すると、ローンカードと暗証番号の案内が自宅へ郵送されるため家族に知られる可能性も。
家族にバレたくない人は、郵送物なしに対応しているカードローン会社を選びましょう
スターカードローンαの借り入れ方法は以下の2種類です。
- インターネットバンキング
- ATM
スターダイレクトアプリや東京スターダイレクトなら、家にいながら簡単に借り入れできます。
予期せぬ出費でスムーズにお金を借りたい人は、来店不要でWeb完結の東京スター銀行のスターカードローンαを選びましょう。
23位:静岡銀行カードローンのセレカは初めての利用で60日間利息0円
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳以上70歳未満で安定した収入がある |
| 最短融資時間 | 最短即日 |
| 金利(年) | 1.5%〜14.5% |
| 無利息期間 | 契約日から60日間 |
| 郵送物なし | 〇 |
| 勤務先への電話なし | × |
おすすめポイント
- 契約日から60日間の無利息期間がある
- しずきんATMならいつでも手数料無料
静岡銀行カードローンのセレカは初めて契約する人に限り、契約日から60日間利息0円で借り入れできます。
金利は年1.5%〜14.5%と銀行カードローン並みの低さで、長い無利息期間を利用して無駄な利息を抑えたい人に最適です。
セレカの申し込みはWeb完結できるものの、静岡銀行の口座がない人はインターネット支店の口座開設手続きをしなければいけません。
セレカを契約すると初回のみ他行の口座に振り込みしてもらえるので、口座振替での支払いとして充てたいときに便利です。
借り入れはしずきんATMを利用すれば、いつでも手数料無料で取引でき、インターネットバンキングなら24時間取引可能です。
セブン銀行ATMなら借り入れは3回まで、返済はいつでも手数料がかからず利便性にも優れています。
借り入れ金額が10万円以下なら月々の返済は2,000円~と少額からできるので、無理なく返済でき生活費が不足する心配がありません。
60日間の無利息期間を利用して返済負担を抑えたい人は、静岡銀行カードローンのセレカを利用しましょう。
24位:クレディセゾンMONEY CARDはATM手数料無料で最短即日融資も可能
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳以上75歳で毎月安定した収入がある |
| 最短融資時間 | 最短即日 |
| 金利(年) | 8.0~17.7% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- オンライン振込で原則24時間最短数十秒で登録口座に振り込み
- 提携金融機関ATMの手数料が無料
クレディセゾンMONEY CARDは、金利8.0~17.7%で最短即日の融資も対応しています。
クレディセゾンMONEY CARDは、キャッシングリボ専用のカードローンです。
利用用途が自由で冠婚葬祭や旅行などのプライベート用はもちろん、事業資金としての出費に対応できます。
Web申し込みでオンラインでの即振込サービスを利用すれば、最短数十秒〜数分で融資が可能です。
急いで審査してもらいたい人は、申し込み後以下の電話で問い合わせましょう。
MONEY CARDコンタクトセンター
受付時間:10:00~17:00
休日:土日祝日、年末年始
全国の銀行やコンビニなど提携金融機関ATMで、限度額内なら繰り返し借り入れや返済が無料で取引可能です。
一般的に時間外にATMを利用すると手数料は110~220円かかりますが、クレディセゾンMONEY CARDは手数料が一切かかりません。
無駄な手数料を抑えてスピーディにお金を借りたい人は、クレディセゾンMONEY CARDを検討しましょう。
25位:ソニー銀行カードローンはスマホATM取引にも対応できる
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・ソニー銀行に円普通預金口座を持っている(同時申込可能) ・申込時の年齢が満20歳以上65歳未満 ・原則安定した収入がある ・日本国籍もしくは外国籍で永住権がある ・アコム株式会社の保証を受けられる |
| 最短融資時間 | 最短翌営業日 |
| 金利(年) | 2.5%~13.8% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- スマホATM取引にも対応可能で利便性が高い
- 初回振込サービスでは返済用口座以外の口座に振り込んでもらえる
ソニー銀行カードローンは以下の通り借入方法が多く、都合に合わせて選択できます。
- スマホATM取引
- カードローン専用カード
- 振込融資
スマホATM取引はセブン銀行ATMとローソン銀行ATMの両方で利用でき、カードを持っていなくても借り入れできます。
2つのコンビニATMに対応しているため「ATMが見つからない」といった心配もなく、出張や旅行の機会が多い人にも利用しやすいカードローンです。
すでにソニー銀行に口座を保有していて、カードローン一体型のキャッシュカードを保有している人は、新規のローン専用カードの発行がありません。
新規で口座開設する人がバレにくさを優先するなら、口座開設を先に済ませてからカードローンに申し込むと、カードを1枚にまとめられます。
借り入れを急ぐ人は、カードローン申込時に初回振込サービスにも申し込んでおくと、カード到着前に今持っている金融機関口座への振り込みも可能です。
カードが届くまで待つと、借り入れまで7日~10日かかります。
スマホATM取引や初回振込サービスといった、借りやすさに配慮された銀行カードローンで借り入れしたい人は、ソニー銀行カードローンを選びましょう。
26位:みんなの銀行ローンは申し込みの際に必要な項目がシンプル
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・みんなの銀行の普通預金口座を持っている ・20歳以上69歳以下で収入がある |
| 最短融資時間 | 最短当日 |
| 金利(年) | 1.5%~14.5% |
| 無利息期間 | なし |
| 郵送物なし | 〇 |
| 勤務先への電話なし | 〇 |
おすすめポイント
- 申し込みの際に入寮する項目は2つのみ
- アルバイトやパートでも申し込める
- 返済額を柔軟に選べる
みんなの銀行ローンは申し込みの際に必要な項目が以下の2点のみとシンプルです。
- 勤務先情報
- 年収
みんなの銀行の普通預金口座を保有している人が融資の対象で、必要な情報は揃っているため、あらためて生年月日や連絡先などの情報を入力する必要がありません。
アプリで気軽に申し込みを始められ、借り入れや返済もドラッグ&ドロップでさっと手続きできます。
「申し込みはできるだけシンプルに済ませたい」「使い慣れたスマホで気軽に借りたい」といった人に使いやすいローンです。
以下の勤務形態でも申し込み可能と明記していて、銀行カードローンでは審査で不利になりがちな属性の人でも審査通過の可能性があります。
- アルバイト
- パート
- 自営業
返済が不安な人にも配慮した、利息分以上の返済なら何円でも返済できる柔軟な返済額も特徴です。
例えば30万円借りたときの1か月目の利息は3,600円程度で、借入直後の余裕がないときでも返済負担を減らせます。
余裕がある月は多めの返済で借入残高を減らし、余裕がない月は利息のみと使い分けにも対応。
申し込みや借り入れ手続きのシンプルさを重視したい、返済が不安といった人は、みんなの銀行カードローンを利用しましょう。
27位:SBI新生銀行カードローンは申し込み時間によっては画面ですぐ審査結果を確認できる
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・年齢が満20歳以上70歳以下の国内に居住する個人 ・新生フィナンシャル㈱の保証を受けられる ・ 原則安定した収入がある ・外国人は永住許可を受けている ・現在SBI新生銀行に他のカードローンの契約がない |
| 最短融資時間 | 最短翌日 |
| 金利(年) | 4.5%~14.8% |
| 無利息期間 | 最大30日間 |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 8時10分~21時50分までの申し込みなら画面上で審査結果を確認できる
- 提携ATMの利用手数料無料
- 無利息期間を設けている銀行カードローン
SBI新生銀行カードローンは、8時10分~21時50分※までに申し込むと画面上で審査結果を確認できる商品です。
申し込み手続きが済むとすぐに借り入れの可能性があるか分かるため、審査に自信がない人でも不安に思いながら待つ心配がいりません。
審査時間の連絡を受けられる時間外に申し込むと審査結果連絡がメールになるため、すぐにでも結果を確認するなら時間内に申し込みを完了させましょう。
すでに口座を保有していて、パワーダイレクト(インターネットバンキング)の契約があるなら、パワーダイレクトから申し込むと入力項目を減らせます。
ローン専用カードで提携ATMから借りるときは手数料無料で、少額ずつ何度も借りたい人にも最適です。
SBI新生銀行カードローンは最大30日間の無利息期間を設けていて、初めての借入時に返済負担を軽減できます。
20万円借りたとすれば2,500円程度の利息を節約できる計算で、利息負担も手数料負担も軽減しやすいです。
できるだけ早く審査結果を知りたい、利息も手数料も負担を減らしたいといった人は、SBI新生銀行カードローンに申し込みましょう。
※年末年始を除く
28位:au PAY スマートローンはau PAY 残高にチャージして使えばポイントも貯まる
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・個人で本人名義のau IDを持っている ・満20歳以上70歳以下 ・本人に定期収入がある ・携帯電話を保有している ・現住所が国内にある |
| 最短融資時間 | 最短30分 |
| 金利(年) | 2.9%~18.0% |
| 無利息期間 | なし |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- au PAYとの相性が良い
- 利用限度額は最大100万円までで借りすぎを防げる
au PAY スマートローンは借りたお金をau PAY 残高にチャージして使うと、200円につき1ポイント貯められるカードローンです。
20万円借りた人が全額au PAY残高にチャージして支払いをすると、1,000円分のポイントが貯まります。
au PAYとの相性が良く、借りたお金をチャージすれば振り込み融資の手続きやATMでの借り入れの手間もかかりません。
au PAYを普段の支払い方法として利用している人に向いているカードローンです。
セブン銀行ATMでのスマホATMによる借り入れにも対応していて、振込融資も受けられます。
カードレスでも利便性が高く、借り入れしやすい商品です。
利用限度額は最大100万円までで、カードローンを契約したら借りすぎそうで不安な人にも向いています。
au IDを保有している人向けのカードローンで、au IDに登録されている情報を元に申し込みが完了する仕組み。
入力項目が少なく、申し込みがスムーズに完了します。
au PAYと併用して利便性を高められるローンが希望なら、au PAY スマートローンを利用しましょう。
29位:ベルーナノーティスは繰り返し適用される無利息期間が特徴
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20~80歳までの安定した収入のある人でベルーナノーティスの基準を満たす |
| 最短融資時間 | 最短24時間 |
| 金利 | 4.5%~18.0% |
| 無利息期間 | 何度でも14日間 |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 何度でも14日間の無利息期間が適用される
- 女性や高齢者への融資を得意としている
ベルーナノーティスは、以下の条件を満たすと繰り返し適用される最大14日間の無利息期間が特徴です。
- 初回の借り入れ
- 2回目以上は無利息期間が適用された借り入れから3か月経過し完済している
初回の借り入れの際は条件なしに14日間の無利息期間が適用されます。
2回目以降は、前回無利息期間が適用された借入日から3か月経過していて、借りたお金を完済していると再度無利息期間の対象に。
例えば5万円のみ借り、無利息期間の適用を受けた後で月2万円ずつ返済すれば、3か月で完済できます。
次回以降の借り入れには再び無利息期間が適用され、少額融資ですぐに完済できる人や繰り返し無利息の適用を受けたい人に最適です。
ベルーナノーティスは女性や高齢者への融資も得意としていて、会員全体に占める割合は以下の通りです。
| 属性 | 割合 |
|---|---|
| 女性 | 69% |
| 70歳以上の高齢者 | 55.1% |
※参照:レディースローン・キャッシング、70歳以上でもお借入れ可能「80歳まで借りれるカードローン」│ベルーナノーティス
女性に対しては話しやすいよう女性専用ダイヤルを設置し、パートや派遣社員として働く女性の相談にも対応。
80歳まで融資に対応していて、年齢のせいで借入先が見つかりにくい高齢者にも利用しやすいです。
無利息期間を何度も利用したい人や、女性または高齢者は、ベルーナノーティスを選びましょう。
30位:セントラルは事前に在籍確認の相談に乗ってくれる
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳以上69歳以下の定期的な収入と返済能力を有する、セントラルの基準を満たす人 |
| 最短融資時間 | 最短即日 |
| 金利(年) | 4.8%~18.0% |
| 無利息期間 | 最大30日間 |
| 郵送物なし | × |
| 勤務先への電話なし | × |
おすすめポイント
- 在籍確認実施前に相談ができる
- ローン専用カードを発行している中小消費者金融
セントラルは勤務先への在籍確認実施前に相談ができるカードローンです。
申し込みを受けたらすぐに電話連絡するのではなく、一度申込者と話をしてから連絡の方法を決めます。
基本的には電話連絡ですが、事前に連絡があると、連絡時間の調整や直通の部署への連絡依頼といった対策が可能で、在籍確認に対する不安が大きい人に最適です。
融資方法が振り込みのみの中小消費者金融もある中、セントラルはローン専用カードの発行にも対応しています。
セブン銀行ATMから現金を引き出せるため、一度振込融資を受けてから再度ATMの操作をする手間がかかりません。
コンビニ設置のATMから借りられれば、出先や用事の帰りでもさっと寄りやすく、借り入れをしているとバレにくいです。
平日なら14時までの契約で最短即日融資にも対応でき、自動契約機「セントラルくん」まで来店できれば土日祝日でも即日借り入れできます。
相談してから在籍確認に対応したい人や、ローンカードで借り入れできる中小消費者金融が希望の人はセントラルを利用しましょう。
31位:スルガ銀行カードローンはWeb完結申込で口座開設不要
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・20~70歳で安定収入がある人 ・継続的な取引を見込んでいる人 |
| 最短融資時間 | 最短数日 |
| 金利(年) | 3.9%~14.9% |
| 無利息期間 | なし |
| 郵送物なし | ✕ |
| 勤務先への電話なし | ✕ |
おすすめポイント
- スルガ銀行口座を持っていなくても申込可能・口座開設も不要
- アプリですぐ借入状況を確認できる
スルガ銀行カードローンは申し込みから契約までWeb上で完結できるため、店舗へ行かず自宅から手続きが可能です。
近くにスルガ銀行の店舗がない地域でも、24時間Web申込を受け付けているため、都合のいいタイミングでスマホやパソコンから申し込めます。
スルガ銀行の銀行口座を持っていない人でも利用可能で、新たに口座を開設する必要もありません。
専用のカードを利用して提携ATMで借り入れや返済ができます。
提携ATM
- スルガ銀行
- セブン銀行
- ゆうちょ銀行
- イーネット
- イオン銀行
コンビニでも利用できるため、急にお金が必要になった場合でもすぐに現金を引き出せます。
返済は月々1,000円から可能で手数料は無料なので、毎月の負担を抑えながら無理なく返済計画を立てられます。
スマホアプリのスルガ銀行CONNECTでは、借入状況の確認や利用限度額の増額申請が可能です。
自分が今いくら借りているのか、いくら返さなければいけないのかをスマホですぐに確認でき、借りすぎを防ぎながら計画的に返済を進められます。
アプリ内にチャットの相談窓口もあり、わからないことはすぐに確認できるため、カードローンが初めての人も安心して利用できます。
銀行カードローンを使いやすさで選ぶなら、スルガ銀行カードローンがおすすめです。
カードローンでお金借りるならどこがいい?目的別におすすめの選び方5選
カードローンを選ぶ際は、利用目的によっておすすめの借入先が異なるため、どこがいいのか迷う人も少なくありません。
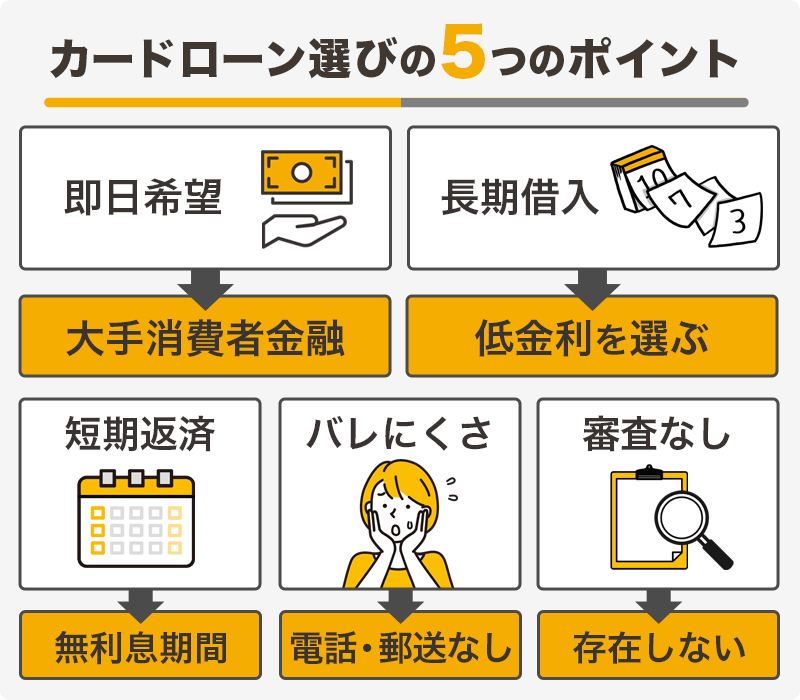
自分に合ったカードローンを選ぶために、以下の5つのポイントに注目しましょう。
- 即日で借り入れをしたいなら大手消費者金融
→職場への在籍確認の電話連絡が100%なし「アコム」 - 無利息期間は短期返済でお得感がある
→最短3分融資可能な「プロミス」 - 電話の確認や郵送物がないカードローンはバレにくい
→最大30日間の無利息期間「アイフル」 - 長期間借り入れする場合は低金利を選ぶ
- 審査がないカードローンはない
金利が低いカードローンは、数十万単位でまとまった金額を借りたい人に最適です。
早期の返済ができるなら、無利息期間があるところを選んだほうが利息を抑えやすいです。
即日の融資やバレにくさにこだわるなら、ランキング上位の大手消費者金融から選びましょう。
審査が面倒だったり通る気がしなかったりしても、審査がないカードローンを探さないようにしましょう。
営業許可を取得しているカードローンでは必ず審査が行われます。
トラブルに巻き込まれないように、大手消費者金融や銀行カードローンを選んで、審査の対策をしておきましょう。
即日お金を借りたい人は融資スピードが早い大手消費者金融カードローン
今すぐお金が必要な人は、即日融資にも対応している大手消費者金融カードローンを選びましょう。
大手消費者金融5社の最短融資時間
| カードローン名 ※融資スピード順 |
公式サイト | 最短融資時間 | 審査対応時間 |
|---|---|---|---|
|
プロミス |
詳細
|
3分※ | 9時~21時 (土日祝日も含む) |
|
レイク |
詳細
|
8分 | 月~土曜:9時~21時 日曜:9時~18時 |
|
アイフル |
詳細
|
9分※ | 9時~21時 (土日祝日も含む) |
|
SMBCモビット |
詳細
|
15分 | 9時~21時 (土日祝日も含む) |
アコム |
詳細
|
20分※1 | 9時~21時 (土日祝日も含む) |
※1お申し込み時間や審査によりご希望に添えない場合がございます。
消費者金融の中でも大手5社は、融資時間がいずれも最短20分以内と早いのが特徴です。
土日や祝日も審査と融資を行っており、休日で金欠になった場合でもお金を借りられます。
銀行は土日祝日の休業が一般的で、カードローン審査のスピードも消費者金融と比較して遅いです。
| 銀行カードローン | 審査スピード |
|---|---|
| ソニー銀行カードローン | 最短翌営業日 |
| オリックス銀行カードローン | 数日 |
| りそなカードローン | 原則1週間以内 |
休業中でもWebで申し込めるものの、審査や契約はできません。
一方で消費者金融は融資に特化しているので、24時間365日審査や融資を受けられます。
すぐにお金が欲しい場合は、融資スピードに特化している消費者金融から選びましょう。
お金借りるアプリを利用するとコンビニですぐに現金が手に入る
スマホATM機能付きのアプリがあるカードローンは、スマホがあればコンビニで現金の借り入れができます。
スマホATM機能は、ローンカードやキャッシュカードの代わりにスマホアプリ上のQRコードを読み込ませる仕組みです。
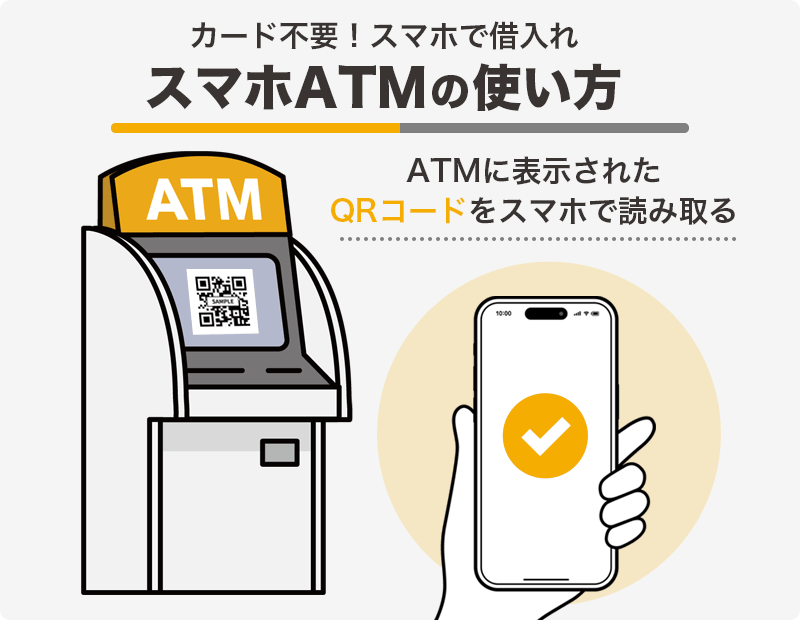
スマホATM機能はセブン銀行とローソン銀行のATMに対応しており、おすすめカードローンの中では以下で利用できます。
- アコム
- プロミス
- SMBCモビット
- レイク※
- アイフル
- ドコモSMTBネット銀行カードローン
- dスマホローン
- セブン銀行カードローン※
※セブン銀行ATMのみ対応
上記のうち、提携ATM手数料無料で借り入れや返済ができるのはセブン銀行カードローンとドコモSMTBネット銀行カードローンです。
提携コンビニATMで現金の借り入れ・返済を行う頻度が高い人は、提携ATM手数料無料のカードローンを選びましょう。
ローンカードがなくてもスマホだけでATM取引が完結するため、旅行や出張先で現金が足りなくなったときに重宝します。
カードローン会社によりATMの営業時間は異なるものの、ほぼ24時間いつでも取引可能。
明るく店員がいるコンビニ店内で操作できるため、夜間や早朝の暗い時間帯でも不安なく利用できます。
ローンカードを持ち歩かず、スマホだけで現金の借り入れもしたい人はスマホATM対応のカードローンを選びましょう。
自動契約機併設の専用ATMや銀行の自社ATMも便利
ローンカードやキャッシュカードを持ち歩く人は、近くに手数料無料で営業時間が長いATMがあると便利です。
消費者金融カードローンであれば、自動契約機に併設されたATMは営業時間が長く土日でも手数料無料で借り入れできます。
アコムは自社ATMを併設している店舗が大半です。
プロミスとSMBCモビットは三井住友銀行ATMも手数料無料で設置台数も多いため、現金を借りる機会が多い人に向いています。
銀行カードローンの自社ATMも、カードローン取引であれば手数料無料とするケースが多いです。
アプリだけでなくローンカードも活用して、カードローンの利便性を上げましょう。
長期間の借り入れなら金利が低いカードローン
借入の希望額が大きく長期の返済になるなら、金利が低いカードローンから選びましょう。
返済期間が長くなるほどに利息の負担が大きくなるので、金利が低いほうが利息を抑えやすいです。
金利の低さを重視する際には、借りたい限度額での上限金利に注目しましょう。
初めて申し込むカードローンの場合、限度額ごとの上限金利が適用されるケースが多いです。
消費者金融から借りるときは、貸金業法によって上限の金利が決められています。
| 限度額 | 上限金利(年) |
|---|---|
| 10万円未満 | 20.0% |
| 10万円以上から100万円未満 | 18.0% |
| 100万円以上 | 15.0% |
参照元:日本貸金業協会
初めて消費者金融から借りるときの金利は、限度額が100万円未満なら18.0%、100万円以上なら15.0%となることが多いです。
低金利なカードローンでは、借入限度額ごとで金利が設定されています。
限度額ごとの金利例
| カードローン名 | 借入限度額 | |||
|---|---|---|---|---|
| 50万円 | 100万円 | 200万円 | 300万円 | |
| JCBカードローン FAITH | 12.5% | 12.5% | 10.5% | 8.0% |
| イオン銀行カードローン | 11.8%~13.8% | 8.8%~13.8% | 5.8%~11.8% | 4.8%~8.8% |
| 三菱UFJ銀行カードローン バンクイック |
13.6%~14.6% | 13.6%~14.6% | 10.6%~13.6% | 7.6%~10.6% |
| auじぶん銀行カードローン 「au限定割 借り換えコース」 |
17.4% | 12.5% | 6.5%~12.5% | 6.5%~12.5% |
| 大手消費者金融 | ~18.0% | ~15.0% | ||
最初から下限の金利が適用されるケースはほとんどないので、上限金利が適用されることを想定して比較しましょう。
限度額が50万円から300万円を比べると、最も低金利で借り入れできる可能性があるのは「JCBカードローンFAITH」です。
審査で低金利の適用を狙いたいなら、設定に幅のある「イオン銀行カードローン」や「三菱UFJ銀行カードローン バンクイック」を選びましょう。
金利が違った場合の利息はどれだけ変わる?
金利が違った場合の利息総額の差を、借入額ごとでシミュレーションして比較しました。
借入額が10万円で毎月3,000円返済した場合
| 金利 | 利息総額 |
|---|---|
| 18.0% | 約39,000円 |
| 14.5% | 約29,000円 |
| 12.5% | 約23,500円 |
10万円を借りて毎月3,000円ずつ返済すると、利息は最大約4万円かかります。
もし金利が3.5%下がると約10,000円、5.5%まで下がると約15,000円ほど安くなります。
お金がない状況で15,000円も負担を減らせるのは大きいので、利息は抑えて節約しましょう。
利息はお金を借りた際の手数料なので、低いほどお得です。
10万円の借り入れをした場合でも、低金利なほうが負担は小さいです。
借入額が50万円で毎月15,000円の返済
| 金利 | 利息総額 |
|---|---|
| 18.0% | 約198,000円 |
| 14.5% | 約144,000円 |
| 12.5% | 約117,000円 |
借入額が50万円では、金利が3.5%の差で50,000円以上、5.5%の差で80,000円以上もの利息が安くなります。
80,000円もの返済が無くなると考えたら、非常に大きな負担軽減といえます。
金利が12.5%で借りた場合返済が5か月ほど早く終わるので、返済に追われる日々もすぐに終わるでしょう。
50万円以上を借りて長期間で返済する予定の場合には、ランキングを参考にしつつ低金利なカードローンを選びましょう。
借入額が100万円で毎月2万円返済
| 金利 | 利息総額 |
|---|---|
| 15.0% | 約579,000円 |
| 13.8% | 約497,000円 |
| 12.5% | 約420,000円 |
借入額が100万円の場合、消費者金融から借りると最高金利は15.0%です。
一方で低金利なカードローンの12.5%で借りた場合の利息総額は15万円以上も安いです。
貸金業法には総量規制という法律があり、年収の3分の1までしか借り入れができません。
100万円を借りられる人は、少なくとも年収が300万円以上はあります。
年収300万円は月収換算25万円なので、金利が12.5%のカードローンで借りると月収の半分以上を節約できる計算です。
100万円の融資審査に通る人は返済能力が高いと評価されているので、銀行のカードローンの審査にも積極的にチャレンジしてみましょう。
借入額が200万円で毎月4万円返済
| 金利 | 利息総額 |
|---|---|
| 15.0% | 約1,158,000円 |
| 11.8% | 約766,000円 |
| 10.5% | 約642,000円 |
200万円ものお金をカードローンで借りるときは、金利が4.5%違うだけで利息総額は50万円以上もの差が出ます。
例えば金利が15.0%で200万円借りると利息は115万円以上になり、返済金額は300万円以上にもなります。
借り入れの手数料だけで100万円以上を払うのは生活も苦しくなるだけでなく、遊びや旅行といった娯楽も我慢する必要もでてくるでしょう。
精神的に余裕がなくなって長期間の返済に追われ続けるので、生活水準も大きく変わる可能性があります。
少しでも生活が楽になるように、金利の低い借入先を選んで申し込みましょう。
短期の返済なら無利息期間を利用して負担を抑えられる
短期返済ができるなら、無利息期間のあるカードローンを選んだほうがお得なケースもあります。
無利息期間とは、その期間中は利息が0円となるサービスです。
例えば金利が18.0%の消費者金融カードローンでも、無利息期間中に完済できれば利息の支払いはありません。
無利息期間のあるカードローンは以下の通りです。
| カードローン名 | 無利息期間の長さ | 無利息期間スタートのタイミング |
|---|---|---|
| レイク | 365日間※ | 初回契約の翌日 |
| アコム | 30日間 | 初回契約の翌日 |
| プロミス | 30日間 | 初回利用の翌日 |
| アイフル | 30日間 | 初回契約の翌日 |
| ダイレクトワン | Web契約限定で55日 | 初回借入日の翌日 |
| dスマホローン | 契約日から30日間 ※会員ランクに応じて無利息対象の上限金額10万円~300万円 |
初回契約日 |
| オリックス銀行カードローン | 30日間 | 初回契約の翌日 |
無利息期間は大抵の場合、契約の翌日から適用されます。
契約後すぐにお金を借りない場合は、初回の借り入れの翌日から無利息期間が始まるプロミスを選びましょう。
具体的にお得になる金額を、無利息期間がないカードローンでお金を借りたときと、はじめの30日間で発生する利息を金利ごとでまとめました。
| 借入額 | 30日間で発生する利息 | |
|---|---|---|
| 14.5% | 12.5% | |
| 10万円 | 約1,190円 | 約1,030円 |
| 30万円 | 約3,580円 | 約3,080円 |
| 50万円 | 約5,960円 | 約5,140円 |
| 100万円 | 約11,920円 | 約10,280円 |
低金利なカードローンを選んだとしても、10万円を借りると初月で1,000円以上の利息が発生します。
すぐに返済ができるなら、無利息期間のあるところで借りたほうがオトクです。
バレにくさを重視するなら電話連絡と郵送物のないカードローンを選ぶ
バレずに契約を済ませてお金を借りたい人は、勤務先への電話や郵送物のないカードローンを選びましょう。
カードローンでは審査時に、「在籍確認」をするためにも勤務先に対して電話をかけるケースが多いです。
ほとんどの銀行系が行っていて、低金利なカードローンでも勤務先に電話確認を行います。
当然プライバシーには十分配慮はされますが、電話そのものが怪しまれることもあるでしょう。
在籍確認の際には社名ではなくオペレーターの個人名で電話をかけられます。
普段電話の少ない会社や、個人からの問い合わせのない会社では、不自然に思われる可能性もあるでしょう。
大手消費者金融の場合、電話以外の方法で在籍確認をされる傾向にあります。
勤務先への電話連絡は原則ないカードローン
- アコム※電話連絡は100%なし
- プロミス
- SMBCモビット
- レイク※電話連絡は一切なし
- アイフル
- ダイレクトワン
- セブン銀行カードローン
- 横浜銀行カードローン※原則、電話による在籍確認はなし(書類による確認)
- みずほ銀行カードローン
銀行カードローンの中では、セブン銀行カードローンは在籍確認による電話は行われていません。
横浜銀行カードローンは原則、電話による在籍確認はありません(書類による確認)。
勤務先への電話連絡を避けたい場合は、上記のカードローンから選びましょう。
自宅への郵送物で家族に借り入れがバレたくない人は、書類やカードも郵送されないカードローンがおすすめです。
郵送物をなくせるカードローン
- アコム
- プロミス
- SMBCモビット
- レイク
- アイフル
- ドコモSMTBネット銀行カードローン
- dスマホローン
- 三井住友銀行のカードローン
- セブン銀行カードローン
上記のカードローンではいずれも、ローンカードの発行なく契約が可能です。
カードがないため、カードによってバレる心配は少なく済みます。
周囲にバレずに借りたい人は、勤務先への電話や郵送物のない大手消費者金融のカードローンを選びましょう。
審査に通るか不安な人は審査通過率が高いカードローンを選ぶ
審査に通るか不安な人は、申し込んだ人に対して審査に通った人の割合を示す「審査通過率」が高いカードローンを選びましょう。
審査通過率を公表している消費者金融の数値は以下の通りです。
| 消費者金融 | 審査通過率(2026年) | ||
|---|---|---|---|
| 4月 | 5月 | 6月 | |
| アコム | 40.1% | 39.8% | 38.9% |
| アイフル | 28.3% | 27.8% | 29.4% |
アコムの審査通過率は40%前後で推移しており、10人申し込んだら4人程度通過する計算です。
アイフルの審査通過率は30%前後で、10人申し込んで3人程度が通過します。
全体的にアコムの方が審査通過率は高めの傾向です。
審査通過率は審査の甘さを示しているわけではなく、申込先に関わらず自社基準に基づいて厳格な審査を実施しています。
アコムとアイフルの審査通過率の差は基準の違いによるものですが、少しでも通りやすさを重視するならアコムに申し込みましょう。
金利が高い会社ほど審査に通りやすい傾向がある
低金利のカードローンほど審査は厳しい傾向にあり、銀行のカードローンはアイフルやアコムよりも審査通過率が低くなる可能性もあります。
金利の上限が年18.0%前後のアコムやアイフルでも、半分以上は審査に落ちる計算です。
銀行カードローンはさらに審査通過率が低い可能性もあります。
とはいえ審査基準はどこも公表しておらず、一般的な傾向を元に申込先を決めなければいけません。
審査が不安な人は、金利が高めで審査に柔軟性を期待できる消費者金融に申し込みましょう。
審査のないカードローンは違法業者なので利用しない
審査のないカードローンは違法業者なので決して利用しないようにしましょう。
違法業者から借り入れをしてしまうと、高金利に苦しめられたり犯罪に巻き込まれたりする危険性が高いためです。
個人情報を悪用される例
SNSでお金を貸してくれる人を見つけて、口座番号と名前を伝えてしまった。
お金が振り込まれたため安心していたが、後日ATMからお金が引き出せなくなる。
銀行に問い合わせてみたら、銀行口座が振り込め詐欺の振込先として指定されている可能性があるため、凍結になっていると言われた。
暗証番号を伝えていなかったとしても、振込先の情報がわかるだけで詐欺に悪用される可能性は高いです。
口座や名前を悪用された場合には口座が凍結されるだけでなく、警察に事情を聞かれるケースもあります。
知らない間に犯罪に加担することになり非常にリスクが高いため、審査の無いカードローンに手を出してはいけません。
消費者金融を含む貸金業者では、貸金業法により申込者に対する審査が義務付けられています。
返済能力の調査
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。引用元:e-GOV
勤務先の有無や年収、他社からの借入の状況は調査の際に必須の項目です。
大手消費者金融は融資が早いですが、AIや機械による審査の導入で効率化しているため、審査がないわけではありません。
お金を借りたい場合は、必ず正規の貸金業者や金融機関を利用しましょう。
借入先が正規の金融機関かどうかは、登録貸金業者情報検索サービスを使うと確認できます。
土日に借りたい人は年中無休の消費者金融がおすすめ
借入先別の一般的な営業時間は以下の通りで、土日に急いで借りたい人には年中無休の消費者金融がおすすめです。
| 借入先 | 土日の営業 |
|---|---|
| 大手消費者金融 | 9:00~21:00まで営業 ※レイクは日曜日のみ19:00まで |
| 中小消費者金融 | 土日は休業の申込先も多い |
| 銀行 | 土日はほとんどの銀行が休業 |
以下の大手消費者金融は、いずれも土日祝日の審査に対応しています。
- アコム
- プロミス
- SMBCモビット
- レイク
- アイフル
最短融資時間も3分~20分とスピーディーな傾向にあり、スムーズに審査が進めば当日中の融資にも対応可能です。
Web完結申し込みにも対応しており、「外出先で思いがけず出費がかさんだ」といったときも自宅まで戻らずスマホでさっと申し込めます。
近くに自動契約機があるなら、来店して申し込みから契約まで済ませれば、カードによる借り入れも可能です。
自社ATMを併設しているプロミスとアコムなら、手数料無料ですぐに利用できます。
中小消費者金融や銀行は土日の対応が難しい
中小消費者金融や銀行は、土日が休業のケースも多いです。
以下の例の通り、一部の中小消費者金融は土日祝日の申し込みと審査に対応できますが、多くの中小消費者金融は平日しか営業していません。
| 中小消費者金融 | 対応 |
|---|---|
| セントラル | 自動契約機のみ土日審査可能 |
| ベルーナノーティス | 土曜日と祝日のみ営業 |
土日祝日に借りられる可能性があるとはいえ、セントラルは自動契約機への来店が必要で、ベルーナノーティスは土曜日と祝日のみ営業しています。
銀行カードローンは、窓口が営業している平日の昼間の対応が中心です。
例外的にイオン銀行カードローンは土日祝日も無休で審査を行っていますが、土日祝日はほとんどの銀行が対応していません。
土日祝日に借り入れをする必要があるなら、年中無休とはっきり分かっている大手消費者金融を利用しましょう。
他社借り入れがある人は借り換えやおまとめローンを検討する
他社借り入れがある人は以下の理由で、現在の借り入れを返済しやすくする「借り換えローン」や「おまとめローン」を検討しましょう。
- 新規のカードローンの審査に通りにくい
- 返済に困っている人は負担を軽減できる
他社借入が多すぎると、返済能力がないと判断され、新規のカードローン審査に通りにくいです。
カードローンで借りられる金額の上限は、総量規制や借入先独自のルールによって年収の2分の1~3分の1程度と決められています。
例えば年収450万円の人がすでに150万円借りていると、総量規制の上限を超え、新たな融資は受けられません。
借入額は少なくても借入件数が3件や4件あれば、今後返済管理が難しくなって延滞のリスクが高いと判断され、審査で不利になりがちです。
借入額や借入件数が多すぎるなら、新たに借りるよりも今ある借入額を減らす方が向いています。
すでに返済に困っているなら借り換えやおまとめで負担を減らせる
すでに返済に困っており、次の返済ができないために新たなカードローンを契約したい人は、借り換えやおまとめで負担を減らせます。
借り換えローンとおまとめローンの特徴は以下の通りです。
| 種類 | 特徴 | 効果 | 向いている人 |
|---|---|---|---|
| 借り換えローン | 現在の借入件数1社の人が新たなローンで今の借り入れを全額返済する | 金利を下げられる | ・借入先が1件のみ ・金利が下がれば返済を続けられる |
| おまとめローン | 複数の借り入れがあるときに借入先を一本化する | ・金利を下げられる ・返済回数が月1回で済む |
・借入先が複数ある ・すでに返済に困っている ・返済管理の負担を軽減したい |
借り換えローンは今1社から借り入れをしている人が、別の1社で新たにローンを組み、現在の借入残高を全額返済する方法です。
今よりも金利の低い借り換え専用ローンやカードローンの審査に通れば、利息額も減ります。
おまとめローンの特徴とシミュレーション
おまとめローンは複数の借り入れをしている人が、1社のローンに一本化する方法です。
おまとめローンのイメージは以下の通りで、3件から借り入れをしていると返済日が月3回ある上に毎回金額が異なり、返済管理が複雑になります。
| 状態 | 詳細 | 借入金利(年) | 5年で返済したときの利息額 |
|---|---|---|---|
| おまとめ前 | ・借入件数3件で25万円、35万円、40万円の借り入れ ・返済日月3回で毎回返済額が違う |
3社とも18.0% | 523,600円程度 |
| おまとめ後 | ・1件で100万円の借り入れ ・返済日月1回で返済額は毎回同じ |
15.0% | 427,400円程度 |
借り入れをまとめれば返済が1回で済み、返済管理ができずに延滞するリスクが下がります。
おまとめローンは以下2点について、現在と同等または現在以下にならなければいけません。
- 現在の借入金利の平均
- 現在の月額返済額
現在の借入金利の平均が18.0%なら、18.0%より高い金利は設定できません。
法律によって100万円借りたときの上限金利は年15.0%※で、1件でまとまった金額を借りれば大きく利息を引き下げられる可能性もあります。
例えば3か所から各18.0%で計100万円借りていたときと比較して、1社にまとめると5年で発生する利息を96,200円程度軽減できる計算です。
参照元:貸金業法のキホン│金融庁
おすすめのおまとめローンと金利の目安
おすすめのおまとめローンと借入金額ごとの金利の目安は以下の通りです。
| おまとめローン | 金利(年) | 融資額 | Web完結 |
|---|---|---|---|
| アイフルのおまとめローン | ・100万円未満:3.0%~17.5% ・100万円以上:3.0%~15.0% |
1万円~800万円 | 〇 |
| 東京スター銀行のおまとめローン(スターワン乗り換えローン) | 9.8~14.6% | 30万円~1,000万円 | 〇 |
アイフルのおまとめローンは、上限金利が年17.5%で、現在年18.0%で消費者金融から借りている人も金利を下げられる可能性が高い商品です。
Web完結で申し込めて来店も必要なく、手続きに時間をかけられない人も、無理なく申し込めます。
東京スター銀行のおまとめローン(スターワン乗り換えローン)は、上限金利年14.6%と、法律に定められている借入額100万円のときの上限金利年15.0%よりも低いです。
借入額が少なくても、14.6%の金利で借りられる可能性があります。
返済が苦しい人や複数ある借り入れをまとめたい人は、おまとめローンを利用しましょう。
女性や専業主婦はレディースローンや配偶者貸付を選ぶ
女性や専業主婦が融資を受けるなら、レディースローンや配偶者貸付を選ぶと手続きに関する不安を軽減しやすいです。
レディースローンでは女性のオペレーターが対応し、「家計の相談に乗って欲しい」「男性だと緊張する」といった女性ならではの悩みも相談できます。
レディースローンを提供している消費者金融の例は以下の通りです。
| 消費者金融 | サービスの名称 |
|---|---|
| プロミス | レディースキャッシング |
| ベルーナノーティス | 女性のためのレディースローン |
| セントラル | マイレディス |
| フタバ | レディースキャッシング |
多くの消費者金融で商品内容は一般の利用者向けと同様です。
セントラルのマイレディスは利用限度額の上限が100万円までで、一般向けの300万円よりも低く、借りすぎが不安な女性も利用しやすいです。
相談したくても男性オペレーターが苦手な人や借りすぎが不安なときは、レディースローンを利用しましょう。
配偶者貸付は専業主婦も配偶者の収入を元に借りられる
配偶者貸付は自分で収入を得ていない専業主婦が配偶者の収入を元に借りる方法です。
配偶者の同意を得る必要がありますが、借入本人と配偶者の収入を合算して、その3分の1までの借入れを可能とする「配偶者貸付」という総量規制の「例外」制度があります。
消費者金融からは通常年収の3分の1までしか借りられず、収入のない専業主婦は融資の対象となりません。
配偶者貸付では以下の書類を用意すると、配偶者の収入と合算して年収の3分の1まで借りられます。
- 配偶者の収入証明書類
- 夫婦間の関係を証明する住民票や戸籍抄本
- 配偶者貸付利用についての配偶者の同意書
配偶者の収入証明書類や配偶者と婚姻関係にあると示す住民票または戸籍抄本が必要です。
配偶者の自署による同意書も求められ、内緒での借り入れはできません。
配偶者が忙しくて自分で手続きをする暇はない、家族のための借り入れで夫婦ともに納得しているといったときに利用できる制度です。
例えばベルーナノーティスは配偶者貸付に対応していますが、一部の消費者金融しか制度の利用を認めていません。
以下の銀行カードローンは、配偶者の収入を元にした専業主婦の借り入れを認めています。
- イオン銀行カードローン
- PayPay銀行カードローン
- セブン銀行カードローン
銀行カードローンは総量規制の影響を受けず、配偶者の許可を得なくても申し込み可能です。
ただし借りられる金額が50万円程度と低めに抑えられており、高額の借り入れは期待できません。
専業主婦がお金を借りるなら配偶者貸付に対応した消費者金融または銀行カードローンに申し込みましょう。
まとまった資金を借りたい場合は利用限度額の高さをチェック
まとまった資金を借りたい人は、必要な金額が借りられるよう、利用限度額の高さをチェックしましょう。
以下の例の通りカードローンによって上限は大きく異なります。
| カードローン | 利用限度額の上限 |
|---|---|
| セブン銀行カードローン | 300万円※初回申込時は50万円 |
| ベルーナノーティス | 300万円 |
| ・プロミス ・アコム ・アイフル ・みずほ銀行カードローン ・三井住友銀行のカードローン など |
800万円 |
| ・横浜銀行カードローン ・PayPay銀行カードローン |
1,000万円 |
「例えば緊急の医療費のために500万円必要」といったとき、ベルーナノーティスやセブン銀行カードローンでは対応できません。
融資上限額の高いカードローンは銀行に多く、横浜銀行カードローンやPayPay銀行カードローンは、最大1,000万円の枠が設定される可能性もあります。
とはいえ高額な利用限度額を設定してもらう際の審査難易度はかなり高いです。
消費者金融では年収の3分の1、銀行カードローンでは年収の2分の1~3分の1が融資上限。
少なくとも2,000万円の収入が求められる上に、最初から上限ぎりぎりに設定される例はほぼありません。
必要な金額に対して収入が少なすぎないか、他社での借り入れはないかを考慮して、希望の利用限度額を決めましょう。
利便性を求めるならWeb完結やカードレスのローンを選ぶ
利便性を求める人は以下のローンを選びましょう。
- 来店不要のWeb完結
- カードが発行されないカードレス
Web完結のカードローンは申し込みから契約まですべてWeb上ででき、来店の必要がありません。
自宅や職場からスキマ時間を利用して手続きができ、子どもがいて気軽に家を空けられない人や仕事で忙しい人も無理なく申し込めます。
自動契約機や店舗に来店すると人に見られる可能性もあり、借り入れを内緒にしたいときはリスクが大きいです。
手続きの手軽さを重視する、人に見られずに借りたいといったときは、Web完結のカードローンを活用しましょう。
本記事で紹介したカードローンはほとんどがWeb完結に対応しています。
カードレス契約ならカード郵送がなく保管する手間もかからない
カードレス契約はカードを発行しない契約方法で、郵送物が発生せず、届いたカードから借り入れがバレるリスクを軽減可能です。
カード保管の手間もかからない上に、大手消費者金融やセブン銀行カードローンならコンビニATMでアプリをカード代わりに利用し、QRコードを読み取って借り入れできます。
三井住友銀行のカードローンやバンクイック※は、カードレス契約後振込融資で借り入れできる銀行カードローンです。
ATMから現金を直接引き出せなくても、振り込みを受けた後にキャッシュカードで引き出せば、現金も手元に用意できます。
カード保管の手間をかけずアプリやWebで手軽に借りるなら、カードレス契約をしましょう。
※三菱UFJ銀行の普通預金口座をお持ちの方(「口座あり」ボタンから申し込み)で、 運転免許証またはマイナンバーカードでオンライン本人確認を実施される場合は、カードレスをお選びいただけます。
キャッシュレス決済へチャージ可能なサービスならATMへ行かず利用できる
借りたお金をキャッシュレス決済にチャージできるサービスなら、ATMに行かなくても支払いができます。
カードローンの利用目的がショッピングや請求書払いなら、家で借入手続き時に電子マネーへのチャージを選択するだけと手軽です。
振り込み融資を受けた後で、再度チャージの手続きをする手間もかかりません。
対応しているカードローンと電子マネーの組み合わせは以下の通りです。
| 電子マネー | カードローン |
|---|---|
| PayPayマネーへのチャージ | ・アコム ・プロミス ・レイク ・SMBCモビット ・PayPay銀行カードローン |
| au PAY残高へチャージ | au PAY スマートローン |
| d払い残高へチャージ | dスマホローン |
PayPayマネーへチャージできるカードローンは複数あり、普段PayPayをメインの決済手段にしている人が使いやすいです。
au IDの保有者やau PAYがメインの支払い方法の人には、au PAY スマートローンが向いています。
ドコモユーザーやd払いを決済手段としている人には、d払い残高へチャージできるdスマホローンが最適です。
ATMに行かずにショッピングしたい人は、普段利用している決済手段との相性も考慮しながら、キャッシュレス決済へチャージできるカードローンから申込先を決めましょう。
カードローンとは担保なしで借り入れできる個人向けローン
カードローンとは、銀行や消費者金融が提供している個人向けローンのことで、担保や連帯保証人なしでお金を借りられるのが特徴です。
融資限度額の範囲内であれば何度でも借り入れや返済ができ、必要なときに柔軟に利用できます。
カードローンの基本的な仕組みや使い方について分かりやすく解説します。
- カードローンの基本的な利用方法
- クレジットカードのキャッシングと違う点
- 返済日を守らなかった場合のリスク
お金を借りる仕組みはカードローンもクレジットカードのキャッシングも変わりません。
可能な限り早くお金が欲しい人は、申し込みから借り入れまでの流れを把握しておくとスムーズです。
クレジットカードにキャッシング枠が付帯されていれば、審査や手続きが不要ですぐに借り入れができます。
手持ちのクレジットカードでATMから借り入れできるため、まずはキャッシング枠の有無を確認しましょう。
どちらを利用する場合でも、返済日は必ず守らなければなりません。
カードローンは限度額の範囲で自由にお金が借りられる金融サービス
カードローンでは、審査で決まった限度額の範囲内で自由にお金を借りられます。
一度契約ができれば、限度額の範囲内で何度でも借り入れが可能です。
金欠に備えて契約だけ済ませておく方法も効果的です。
例えば、限度額が100万円で審査に通過して契約を済ませて10万円を借りたり、必要なときまで使わなかったりなどもできます。
- 10万円だけを借りる
- 必要なときまでは使わない
借り方の柔軟性も高いので、「日常的に借り入れが必要なので毎回申し込みをしたくない」「万が一の際に借りたい」など幅広い人に使いやすいです。
必要なときにすぐ借りられるよう、 早めに契約だけ済ませておきたい人は、 最短20分融資に対応したアコムを検討しましょう。
※お申し込み時間や審査によりご希望に添えない場合がございます。
フリーローンと違う点
使い道が自由なローンには、カードローンとフリーローンの2種類があります。
それぞれのローンの違いを以下にまとめました。
| 項目 | カードローン | フリーローン |
|---|---|---|
| 使い道の説明 | 原則不要 | 使い道の証明が必要な場合もある |
| 借入可能額 | 契約時に決まった金額 | 契約時に決まった金額 |
| 追加借入 | 限度額の範囲内なら繰り返し借り入れが可能 | 契約時の1度だけ |
| メリット | 金欠時にすぐにお金が借りられる | 借り過ぎになりにくい |
| デメリット | 借り過ぎてしまいがち | 審査が厳しい傾向にある |
カードローンとフリーローンでは、お金の借り方がまったく違います。
フリーローンではお金の使い道が限定されて、借り入れも契約時の1回のみ可能です。
借りられる上限額も制限されていて、目的のためだけに必要な金額を借りられます。
例えば3万円の掃除機の購入が目的で借りる場合は、3万円のみ借り入れできる仕組みです。
自由度や気軽さを求めている人はカードローン、借り過ぎが不安な人はフリーローンを選ぶとよいでしょう。
カードローンは消費者金融・銀行・信販会社の3種類に分けられる
カードローンは以下の3種類に分けられ、金利や審査難易度が異なります。
| 借入先 | 金利の目安(年) | 審査スピード | 利用限度額の上限 | 総量規制 | 審査難易度 | 向いている人 |
|---|---|---|---|---|---|---|
| 消費者金融 | 18.0%程度 | 最短3分~即日 | 800万円程度 | 対象 | やや柔軟 | ・できるだけ急いで借りたい ・無利息サービスを利用したい ・審査が不安 |
| 銀行 | 14.5%程度 | 最短当日~数日 | 1,000万円程度 | 対象外 ※自主規制で最大年収の2分の1~3分の1 |
厳しい | 金利にこだわりたい |
| 信販・クレジット会社 | 15.0%~18.0%程度 | 最短即日~数日 | 900万円程度 | 対象 | やや厳しい | ・申込先が発行するクレジットカードを保有している ・銀行の審査は不安でも低金利で借りたい |
消費者金融は金利が18.0%程度と高めな分、審査がやや柔軟な傾向にあります。
最短3分~即日で融資を受けられる審査スピードが強みで、できるだけ急いで借りたい人に最適です。
消費者金融カードローンでは無利息サービスを提供しているケースも多く、初回借入後の利息が抑えられ、期間内に返済すれば利息負担なしでも借りられます。
期限内に返済できなかったとしても、支払う利息を軽減可能です。
急ぎでお金が必要、審査が不安といった人は、消費者金融カードローンを選びましょう。
銀行カードローンは金利が低く利用限度額は高めの傾向
銀行カードローンは金利の低さと利用限度額の高さが特徴です。
金利の上限は年14.5%前後が一般的で、長期間借りても利息を抑えやすいです。
20万円借りて2年で返済したとき、利息を8,000円程度抑えられます。
| 借入先 | 利息 |
|---|---|
| 消費者金融 | 39,600円程度 |
| 銀行 | 31,600円程度 |
ただし銀行カードローンは借入残高が減ると返済額も減る方式が多く、最低返済額で返済すると返済総額が高くなりがちです。
繰上返済も併用しながら活用すると、銀行カードローンのメリットを生かせます。
利用限度額が最大1,000万円の商品もあり、まとまった金額を借りたい人にもぴったり。
審査は厳格な傾向にあり、収入が不安定だと通過は難しいです。
金利の低さにこだわりたい人は、銀行カードローンに申し込みましょう。
信販・クレジット会社は銀行の審査がやや不安な人向き
信販会社やクレジット会社のカードローンは銀行の審査がやや不安でも、できるだけ低金利で借りたい人に向いています。
消費者金融と銀行カードローンの中間的な立ち位置で、商品によっては金利が銀行並みに低く、利用限度額の上限も900万円程度と消費者金融より高めです。
申し込みたい信販会社やクレジット会社のクレジットカードを利用していると、利用実績が積み重なっていて、信用を得やすい傾向にあります。
銀行の審査は不安でも金利にこだわりたいときは、信販・クレジット会社のカードローンを検討しましょう。
カードローンのメリットは自由度の高さと融資スピードの早さ
カードローンの主なメリットは自由度の高さや融資スピードの早さです。
カードローン以外の金融商品と借り方を比較した結果は以下の通り。
| 金融商品 | 上限金利の目安(年) | 融資上限額 | 資金使途 | 最短融資時間 | 繰り返しの融資 | 希望の金額の借り入れ |
|---|---|---|---|---|---|---|
| カードローン | 18.0%程度 | 800万円程度 | 原則自由 | 最短3分~即日 | 〇 | 〇 |
| クレジットカードのキャッシング | 18.0%程度 | 100万円程度 ※高ランクカードで300万円程度 |
原則自由 | 枠が設定されていれば即時 | 〇 | 〇 |
| フリーローン | 10.0%程度 | 1,000万円程度 | 申し込み時点で使い道が決まっていれば幅広い目的に使える | 最短翌営業日~数日 | × | 借入目的のために必要な金額のみ |
カードローンは借りたお金の使い道が原則自由で、利用限度額の範囲内で繰り返しの借り入れが可能です。
「生活費が足りないから1万円だけ」「旅行をするのでまとめて15万円借りる」と、希望の金額のみ借りられて、借り入れのたびに使い道を報告する必要もありません。
融資スピードも早めで、最短3分から融資を受けられる申込先もあります。
借り入れの自由度や融資スピード優先なら、カードローンで借り入れしましょう。
クレジットカードのキャッシングは借入額の自由度が低め
クレジットカードのキャッシングはカードローンと使い方が同様でも、借入額の自由度は低めです。
一般カードの利用限度額は50万円~100万円程度が一般的で、まとまった借り入れは難しい傾向にあります。
クレジットカードのキャッシング枠はショッピング枠と共有される仕組みで、ショッピングに多く使うと借り入れができません。
例えばショッピング枠50万円、キャッシング枠10万円の人が、ショッピングに50万円全額使うと、キャッシングできなくなります。
キャッシングした金額もショッピング枠を圧迫するため、カードローンほどの自由度はありません。
すでにキャッシング枠が設定されていれば、新たな申し込みなしで即時借り入れできる手軽さは魅力です。
枠がないときは、審査申し込みをして結果が出るまで待たなければいけません。
少額を一時的に借りて乗り切りたい、新たな審査を受けたくないといったときに、クレジットカードのキャッシングを活用しましょう。
フリーローンは低金利だが自由度は低め
フリーローンは低金利な傾向にあり、利息負担を抑えたい人向けです。
申込時点で借入目的が決まっていなければならず、目的に必要な金額のみ借りられます。
追加の借り入れはできず、再度お金が必要になったら新たに審査を受けなければいけません。
借り入れまでに数日かかるケースも多く、急ぐ人にも不向きです。
1度だけ借りられれば良く、できるだけ利息の負担を抑えてお金を用意するなら、フリーローンを利用しましょう。
カードローンのデメリットは金利の高さと借りすぎのリスク
カードローンのデメリットは以下の通りです。
- 金利が高めで利息負担が大きくなる
- 返済が長期化しやすい
- 借りすぎのリスクがある
カードローンは金利の上限が年18.0%と高めで、利息負担が大きくなりがちです。
借りたお金を毎月定額ずつ返済していくため、返済が長期化しやすいのもデメリット。
例えばプロミスで年18.0%が適用され、30万円借りたとすれば、返済例は以下の通りです。
| 項目 | 詳細 |
|---|---|
| 月額返済額 | 11,000円 |
| 返済期間 | 36か月 |
| 合計利息 | 88,700円程度 |
| 30日間の無利息期間適用時の合計利息 | 81,200円程度 |
30万円借りたときの月額返済額は11,000円で返済期間は36か月との結果になり、3年間支払いが続きます。
最終利息は88,700円程度で、利息額は借りた金額の4分の1近い金額と負担が大きいです。
銀行カードローンで金利が年14.0%だとしても、同じ条件で返済すると合計利息額は71,700円程度で、負担が少ないとは言えません。
カードローンは利用限度額の範囲内なら繰り返し借りられる仕組みで、借り入れに慣れると預金を下ろす感覚になり、「借りている」との意識が薄れがちです。
少し困っただけで借りてしまう可能性があり、借りすぎのリスクもあります。
借入回数が増えるほど利息負担も大きくなるので、本当に必要な金額だけ借りましょう。
安心してカードローンを利用するための注意点
安心してカードローンを利用するには、以下の注意点を確認してから申し込みましょう。
- 借入額を必要最低限にする
- 返済計画を立てる
- 事前に返済シミュレーションを実施する
- 複数社からの借り入れは避ける
- 審査なしの違法業者に申し込まない
カードローンは借入額が高くなるほど利息額が増え、返済期間も長くなります。
必要最低限の金額のみ借りると、返済負担を抑えてお金に関する悩みを解消できます。
申込前に返済計画を立てておくと、返済が始まってから「思ったより月額返済額が高かった」「利息総額が予想外に多かった」といった問題が起こりません。
カードローンでは申し込む商品ごとに、借入額に応じた月額返済額が決まっています。
例えば月額返済額が11,000円とすれば、「返済額が10,000円を超えると生活が苦しい」と感じる可能性も。
借り入れ額を下げて調整すると無理がありません。
計画を自分で立てるのは難しいため、公式サイトに用意されている返済シミュレーションを実施しておくと、返済のイメージがつかめます。
複数社から借りると返済日が月に複数回あり、返済額もばらばらで、返済管理が難しいです。
借入総額も把握しにくく、思ったより高額の借り入れになる可能性もあるので、カードローンは1社に絞って利用する必要があります。
カードローン契約前に注意点を確認して、計画的な借り入れや返済を行いましょう。
審査なしを謳う借入先は違法業者
「審査なしで誰にでも融資」「100%借りられます」と審査の甘さを強調している借入先は違法業者のため、利用してはいけません。
貸金業法では禁止されている広告表現があり、うち1つが審査なしを強調する内容です。
貸付け審査を全く行わずに貸し付けが実行されるかのような表現
簡単に借りられる、過去に延滞した人も利用できるといった表現も違法です。
違法業者で借りると以下の被害に遭うリスクがあります。
- 保証料や信用を見るなどの名目でお金をだまし取られる
- 高額な利息を請求される
- 無理な取り立てに遭う
- 個人情報を悪用される
保証料や信用を見るなどの名目でお金を要求され、支払ったにもかかわらず借りられない被害例があります。
高額な利息を請求されて何度返済しても支払いが終わらず、延滞すれば無理な取り立てに遭い、生活が脅かされる可能性も。
融資の際に提供した個人情報を悪用される危険性もあります。
正規の金融機関は登録番号を表示しており、審査を行ってから融資するので、審査なしを強調する借入先の利用は避けましょう。
金融庁の「登録貸金業者情報検索サービス」を利用すれば、登録されている正規の貸金業者かチェックできます。
登録番号や名称の詐称もあるので、不安なときは電話番号まで一致しているか確かめましょう。
仕組みはクレジットカードのキャッシング機能と同じ
クレジットカードのキャッシング機能とカードローンは、限度額の範囲内で自由に借り入れできる点で同じ仕組みです。
手持ちのクレジットカードにキャッシング機能を追加したい場合は、カードローンと同様に審査に通過しなければなりません。
一般的なクレジットカードのキャッシング金利は18.0%と、大手消費者金融とほとんど変わりません。
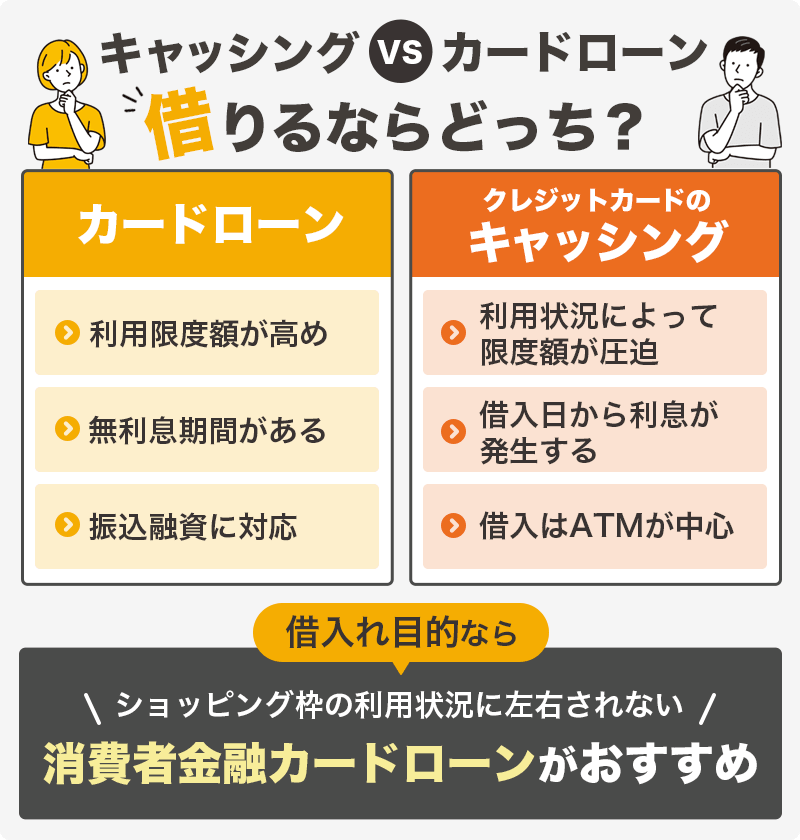
クレジットカードのキャッシングとカードローンのそれぞれ違いは、以下の3つです。
- クレジットカードの利用限度額が圧迫する
- 無利息期間がない
- 振込融資に対応していないカードがある
クレジットカードの利用限度額は、ショッピング枠とキャッシング枠が共有です。
例えば利用限度額が50万円のとき、すでにショッピング枠で50万円を使っていた場合、キャッシング枠でお金は借りられません。
ショッピング枠と借り入れを別で管理したいなら、カードローンが最適です。
返済日を守らなかった場合には他の金融サービスの利用にも悪影響が出る
毎月の返済額が少額だったとしても、返済日を守らないと今後ほかの金融サービスを利用する際にも大きな悪影響が出ます。
返済が滞納になると、信用情報に「予定通りの返済がなかった」と記録されてしまうからです。
信用情報では、カードローンだけでなく他の金融サービスの審査時にも照会されます。
- クレジットカード
- マイカーローン
- 住宅ローン
- 教育ローン
- 携帯電話の分割払い購入
返済をせず3か月(61日)以上放置していると長期延滞として扱われ、極めて信用度が低くなります。
返済が完了しても長期延滞の記録は5年間も残り続け、その間は各種ローンに申し込んでも審査に通らない可能性が高いです。
カードローンの返済日の確認は、各社の専用アプリから可能です。
給料日の直後に口座引き落としを設定しておけば、残高不足によって支払えなくなる心配もありません。
借り過ぎをしないよう残高確認もこまめに行い、カードローンを賢く活用しましょう。
カードローン初心者向け借り入れまでの流れ!人気の借入先なら来店不要で簡単手続き
カードローンに申し込んでから借りるまでの基本的な流れは以下の通りです。
- 申込フォームに必要事項を入力
- 必要書類を送信して審査結果が出るまで待機
- 審査に通っていれば契約
- 契約が終わったら借り入れ
カードローンに申し込むときは、利用したいカードローンの公式サイトにスマホやパソコンからアクセスしましょう。
公式サイトから申込フォームを開いたら、フォームに従って申し込みに必要な以下の項目を入力します。
- 氏名や生年月日などの個人情報
- 勤務先
- 収入
- 借り入れに関する希望
申込者が誰かはっきりさせるために氏名や生年月日等の個人情報を提供し、連絡先も入力します。
返済能力があるか確認する目的で、勤務先名称や勤務形態、年収に関しての確認も実施。
借りたい金額も入力したら、申込フォームを送信します。
自動契約機や電話で申し込みたいときは、自動契約機からの入力やオペレーターとのやり取りによって審査に必要な項目を伝えましょう。
申込フォームへの入力が終わったら、必要書類を提出して審査が終わるまで待ちます。
審査結果が出たらメールまたは電話で連絡が来るので、案内に従って契約をすると借り入れが可能です。
ミスがあると確認に手間や時間が取られて契約が遅くなるので、申込フォームに従って正確な情報を提供し、スムーズに審査を進めてもらいましょう。
スマホやWebから簡単に申し込めて来店不要での契約も可能
カードローンはスマホやWebから手軽に申し込みができ、Webで必要書類の提出から契約まで完結できます。
忙しくて来店できない人でも来店不要で契約でき、自分の時間がなかなか取れないときでも24時間365日申し込みに対応していて、利便性が高いです。
一度契約すればお金が必要になるたびに申し込まなくても、限度額の範囲内で繰り返し借りられます。
簡単な手続きでお金を借りるなら、カードローンを利用しましょう。
\ Web完結で来店不要 /
提出書類はスマホのみで提出可能
カードローンの申し込みをする際、必要書類はスマホのみで提出できます。
例えばアイフルで、本人確認書類をスマホで提出する手順は以下の通りです。
- スマホアプリで書類提出をタップ
- 書類の種類を選択
- カメラで直接撮影またはアルバムから選択
アプリで書類提出と書類の種類を選んだら、カメラで直接撮影するだけで提出できます。
すでにアルバム内に画像があるなら、アルバムから選択しても構いません。
カードローンの必要書類は、アイフルの例と同様にスマホで撮影してアップロードする形式が主流です。
郵送の手間や書類のコピーの手間がかからず、自宅に居ながら対応できます。
以下の顔写真付きの本人確認書類なら、原則1点のみの提出で構いません。
- 運転免許証
- マイナンバーカード
- 特別永住者証明書
- 在留カード
必要書類を撮影して提出するとき、以下の問題があると再提出を求められ、審査完了までに時間がかかります。
- 写真がぶれている
- 影があって見にくい
- 一部が欠けている
必要書類は全体が鮮明に写っている必要があり、ぶれているときや影があって見にくいときは受け付けてもらえません。
一部が欠けていると必要な情報が得られず、再提出となります。
明るい場所で全体が入るよう鮮明に撮影した書類を提出しましょう。
申込後の審査は必ず行われる
カードローンに申し込むと審査が必ず行われます。
審査の目的は返済能力の確認で、以下の項目を元に判断される仕組みです。
- 年収
- 雇用形態
- 他社借入状況
返済能力の調査は、貸したお金を返してもらえるか、申込者にとって無理のない融資ができているか確認する目的で実施されます。
収入がなければ返済に回すお金を用意できないため、審査に通りません。
収入は金額よりも安定性が重視される傾向にあり、数万円ずつでも毎月収入を得ていれば借り入れができる可能性もあります。
雇用形態も収入の安定性にかかわる項目で、正社員や公務員は収入額の変動が小さく、離職のリスクが低いので、審査で有利になる傾向です。
アルバイトやパートは、シフトの増減によって収入額が変動しやすい上に、離職率も正社員と比較して高め。
毎月同程度の金額を受け取っていれば審査通過の可能性はあっても、収入の途絶える月があれば審査通過が難しいです。
個人事業主やフリーランスも、毎月の収入額の変動が審査に影響を与えます。
他社借入状況では借りすぎや延滞の有無をチェック
他社借入状況では借りすぎや長期延滞の履歴がチェックされ、「借りすぎていてすでに返済できる状態にない」「過去に延滞した」といった事実があれば審査に通りません。
審査に通らない状況の人は、借りると延滞のリスクが高いです。
延滞が続くとローンやクレジットカードが利用できなくなるので、きちんと審査を受け、通過したら借り入れしましょう。
自動契約機ならその場でカード受け取り可能
自動契約機まで来店できるなら以下の流れで申し込み、契約まで済ませると、その場でカードの受け取りが可能です。
- 自動契約機の画面に従って必要な項目を入力する
- 必要書類を提出して審査結果が出るまで待機
- 審査に通っていれば契約を済ませてカードを受け取る
- 受け取ったカードで借り入れ
自動契約機まで出向いたら画面の案内に従って、審査に必要な項目を入力します。
自動契約機から必要書類を提出したら、審査結果が出るまで待ちましょう。
審査に通っていれば自動契約機で契約ができ、その場でカードが発行されます。
発行されたカードを受け取れば、併設されているATMや提携ATMで、すぐに借り入れが可能です。
自動契約機で申し込みをすると、審査結果が出るまで自動契約機内で待機しなければいけません。
事前にWeb申し込みしてから自動契約機で契約すると、審査の待ち時間を自由に過ごせます。
本人確認書類も事前に提出でき、自動契約機での手続きが最小限で済みスムーズです。
カードレスで利用できるATMはセブン銀行ATMまたはローソン銀行ATMのみで、カードがあれば利用できる提携ATMが増えます。
カードローンによっては一部金融機関のATMを無料で利用でき、手数料の節約にも効果的で、少しでも負担を抑えて借りたい人にぴったりです。
自宅への郵送も避けられ、家族にバレたくない人でもカードを発行できます。
急ぎでカードを受け取りたい人は、自動契約機で手続きをして、カードを受け取りましょう。
スマホATMはカードレスで利用したい人に最適
公式アプリを利用してATMを操作するスマホATMは、カードレスで借り入れしたい人に最適の方法です。
対応しているATMはカードローンによって異なり、セブン銀行ATMとローソン銀行ATMを利用できる可能性があります。
セブン銀行ATMに出向いてスマホATMでお金を借りる流れは以下の通りです。
- ATM画面で「引出し・預入れ・クレジット取引など」を選択
- ATM画面で「スマートフォン」を選択
- ATM画面に表示されたQRコードをアプリで読み取り
- アプリに表示された企業コードをATM画面に入力
- ATMの画面に従って借入希望額を入力
ATM画面で取引内容を選択したら、画面に表示されたQRコードをアプリで読み込みます。
アプリに表示された企業コードをATM画面に入力した後は、画面の案内に従って手続きを済ませましょう。
スマホATMならカードを発行する必要がなく、自宅への郵送物を避けられ、郵送物から借り入れがバレるのを防ぎたい人に適しています。
カードを持ち歩く必要がないため落としたり忘れたりといった不安もなく、カードの管理に手間をかけたくないときにもぴったりです。
コンビニATMは夜でも明るい店内で取引ができ、原則24時間融資に対応していて時間を気にする必要もありません。
カードレスで手軽に借り入れをするなら、スマホATM取引を活用しましょう。
カードローン審査通過の可能性を高めるコツ4選!審査基準の甘い借入先はある?
カードローンでお金を借りる際は、申込者の返済能力や信用情報など様々な観点から総合的な審査が行われます。
主な審査基準は以下の4点です。
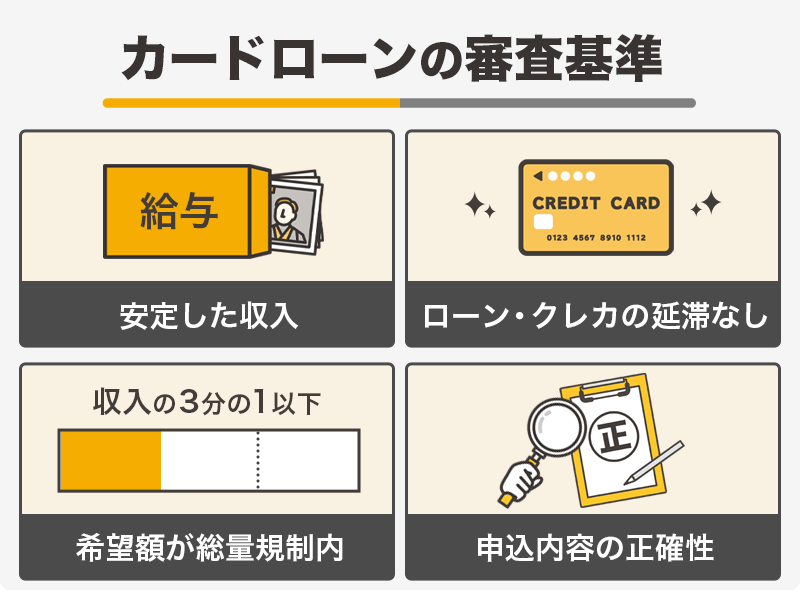
- 返済が続けられる安定収入がある
- クレジットカードや他のローンの支払状況に問題がない
- 希望の金額が総量規制の範囲内におさまる
- 申し込みの内容が正確
カードローンで借りたお金は返済する義務があるので、返済能力の有無は特に重要です。
収入のない人や、収入に対して借入の希望額が高額な人は審査に通過できません。
上記4つのポイントを満たせば、審査に通過できる可能性は高まります。
審査が甘いカードローンは存在せず、貸金業法に基いて必ず審査が実施されます。
申し込みの前に審査通過のコツや注意点を確認して、審査に通過できる可能性を高めましょう。
毎月の返済が続けられる安定した収入が大事
カードローンでは毎月決まった返済を続けるため、審査通過を目指すなら毎月の安定した収入が欠かせません。
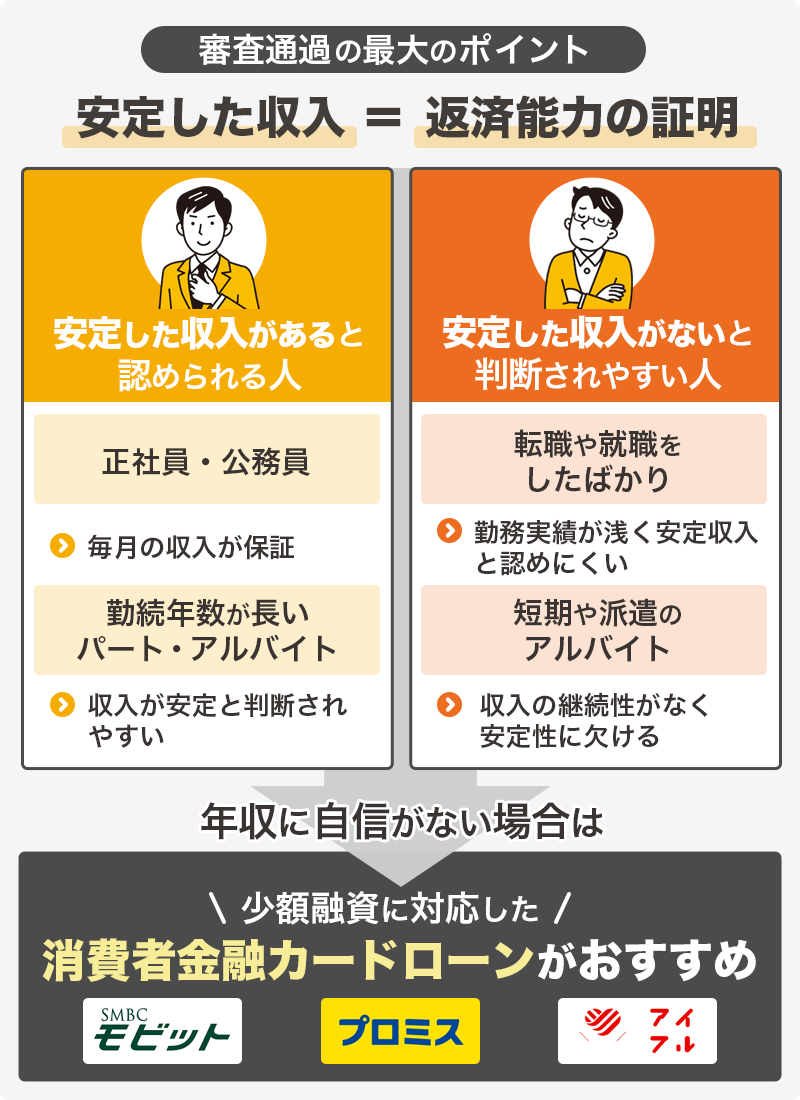
以下に該当する人は、安定した収入があると認められやすいです。
- 正社員・公務員
- 勤続年数が長いパート・アルバイト
正社員や公務員は毎月一定の収入が保証されていて退職の可能性も低く、今後も安定した収入が見込める状態といえます。
パートやアルバイトの場合でも、勤続年数が長いほど収入は安定していると認められやすいです。
審査が厳しい銀行系や金利が低いカードローンは、正社員や公務員のほうが有利になる傾向にあります。
中にはパート・アルバイトは申込不可とするカードローンもあるため、申込情報をよく確認しましょう。
一方で、安定収入がないと判断されやすい人は下記のとおりです。
- 雇用形態に関係なく転職や就職をしたばかりの人
- 短期や派遣のアルバイトの人
今の勤務先で働き出した人は、例え正社員でも安定した収入があると認められにくいです。
短期のアルバイトを転々としている人や、単発の派遣バイトで生計を立てている人も収入の安定性がないといえます。
年収がそれなりに高くても、今後も継続して同程度の収入がある可能性が低ければ審査には通りません。
安定した収入があると認められるように、同じ職場で最低半年は勤続実績を作りましょう。
アルバイトやパートは少額融資が目的なら申し込みやすい
年収に自信がないアルバイトやパートの人は、少額融資に対応するカードローンに申し込みましょう。
具体的には、借入限度額を1万円から設定できる消費者金融カードローンです。
借入限度額は年収に応じて審査で決まるため、収入が少なく不安定な人ほど低く設定されます。
銀行カードローンは借入限度額の下限が10万円のケースが多く、収入が少ない人は審査に通りづらいです。
消費者金融で数万円の借り入れを希望すると、返済能力の範囲内だと判断されて審査通過の可能性を高められます。
収入が安定している自信がない人は、できるだけ希望額を少なくして申し込みましょう。
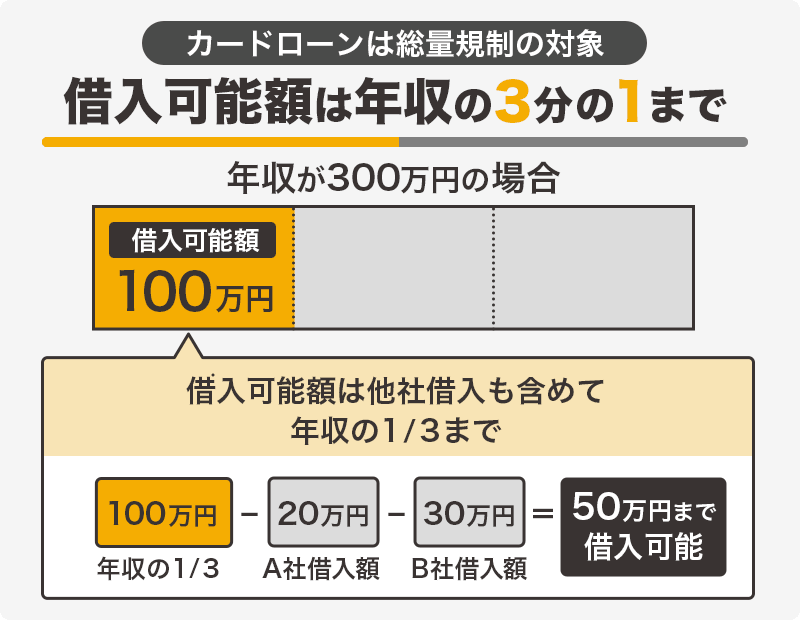
借り入れできる金額は最大でも年収の2~3分の1程度まで
カードローンで借り入れできる金額は、法律や規制によって最大でも年収の2分の1から3分の1までと決まっています。
消費者金融カードローンや貸金業者では、総量規制によって年収の3分の1までしか借り入れができません。
総量規制とは、借り過ぎを防ぐために借りられる金額に上限が設けられている法律です。
他社からの借入がある人は、現在の借入残高も含めて年収の3分の1までしか借り入れができません。
年収に対して借り入れ可能な金額の例
| 年収 | 他社借入額 | 借入可能額(総量規制) |
|---|---|---|
| 180万円 | 0円 | 60万円 |
| 180万円 | 30万円 | 30万円 |
| 300万円 | 0円 | 100万円 |
| 300万円 | 60万円 | 40万円 |
銀行カードローンでは総量規制の対象外ですが、自主規制によって上限は多くても年収の2分の1までのケースが多いです。
申し合わせに則した形で自行・他行カードローン及び貸金業者貸付を勘案して融資上限枠を設定している銀行は約7割(71行)となっている。このうち、年収の2分の1を上限に設定している銀行は約8割(59行)と最も多く、年収の3分の1を上限としている銀行も約1割(9行)あった。
銀行カードローンでは過度な貸し付け防止を徹底しており、年収が確認できる書類の提出が必須の銀行も少なくありません。
すでに他社からの借入で規制に近い借入残高があるなら、まずは優先して返済をしましょう。
複数から借り入れがあるなら、返済の負担を下げられる借り換えやおまとめローンも検討してください。
住宅ローンの残高は審査の基準に入らない
住宅ローンの借入直後で残高が多額でも、カードローンの審査には影響がありません。
住宅ローンは総量規制外の借り入れとなり、カードローンの借入限度額には関係がないためです。
マイカーローンや教育ローンも同様に総量規制の対象外となるため、審査への影響はないと考えましょう。
住宅ローンで審査に影響があるのは、返済遅延を起こしたときです。
規模を問わず、ローンで返済遅延を起こすと信用情報に記録が残ります。
カードローンの審査では必ず信用情報を確認し、返済遅延の記録は返済能力がないと疑われやすいです。
今利用しているローンは、総量規制の対象かどうかに関わらず返済期日を守りましょう。
借入限度額には影響が出る可能性がある
住宅ローンで毎月多額の返済をしている人は、同じ収入でローンや家賃の支払いがない人よりも借入限度額を下げられる可能性があります。
毎月の収入から生活費と住宅ローンの返済を差し引いたとき、自由に使える金額に差があるためです。
借入限度額は、毎月返済が続けられる範囲内で設定されます。
各カードローンの公式サイトにある返済シミュレーションを活用し、無理のない範囲で希望額を設定して申し込みましょう。
借り入れの支払状況が悪いと審査に落ちやすい
クレジットカードや他のローンなどの支払状況が悪い人は、審査にも落ちやすいです。
- 支払いが遅れている
- 過去に長期延滞がある
支払状況とは、審査のときに信用情報照会で必ず確認される項目です。
信用情報とは、金融商品の支払状況や契約状況を一括で確認できる情報のことです。
審査で確認される主な信用情報
- 毎月の支払状況(過去2年分)
- 過去の長期延滞情報(過去5年分)
- 他社契約情報
- 他社借入残高
支払状況にはスマートフォンの分割払いも含まれているので、携帯電話料金の支払いが遅れがちな人は信用情報に傷がある可能性もあります。
審査が不安な場合は、あらかじめ信用情報機関に情報開示して確認しましょう。
信用情報機関には3つあり、それぞれが情報を集めつつ共有しています。
3つの機関の中でもCICは照会手数料が500円と最も安く済み、毎月の支払状況の確認も可能です。
いきなり申し込みをするのではなく、あらかじめ信用情報開示で原因を突き止めましょう。
申し込み1社ずつで正確な内容を入力する
カードローンは同時には申込みをせず1社ずつにして、さらに正確な内容を入力するように心がけましょう。
一度に複数のカードローンに申し込んだ場合、信用情報に履歴が残って審査時に不利になってしまうからです。
金欠だと疑われた場合に、返済能力がないと判断されて審査に落ちてしまいます。
他社も審査に通過した際に、総量規制をオーバーする可能性があるので、審査も慎重になります。
申込内容が間違いだらけだと、わざとウソを付いていると判断される可能性もあり、審査に不利です。
お金の貸し借りは信用の上で成り立っているため、申込段階で印象の悪い人は審査に通せません。
入力項目を1つずつ丁寧に確認し、番地やメールアドレスまで間違いがなく入力しましょう。
早めに本人確認書類を提出するとスムーズに借りられる
本人確認書類は、すぐに提出できるよう手元に用意してから申込手続きを進めましょう。
少額融資を希望する人なら、書類提出は本人確認書類1種類だけで完了します。
審査時間が早い消費者金融カードローンは、申込完了後すぐに本人確認と必要書類の提出を求められるケースが多いです。
メールやアプリで案内が届くため、早めに確認して手続きを進めましょう。
本人からの申し込みかを確認するために、審査担当者から電話がかかってくるケースもあります。
電話に出ないと審査が進まないため、早くお金を借りたい人はすぐに出られる状態で待つのが重要です。
申込者本人の撮影と組み合わせて、電話なしで簡単に本人確認が完了するカードローン会社もあります。
本人確認書類を撮影するときは、ピンボケのほか陰や光の写り込みに注意して鮮明な画像を提出しましょう。
必要書類の提出を1回でクリアできれば、再確認が必要になるときより審査通過の可能性が高まります。
カードローンで初めて借り入れをするときによくある質問をチェック
カードローンで借りる前の人からたびたび寄せられる質問は以下の通りです。
- カードローンで借りられるのはいくらまで?
- カードローンの利息の計算方法は?
- 複数社へ同時に申し込んでも構わない?
- カードローンの平均金利はどの程度?
- 返済はどうすればいい?
- 限度額は借入途中で増額可能?
- 審査に落ちてしまう理由は?
- カードローン以外で借りる方法は?
カードローンで自分が借りたい金額を借りられるのか、不安な人も多いです。
事前に支払うべき利息を知るために、利息の計算方法を知りたいとの声もあります。
審査が不安な人からは、通過する確率を高めるために複数社に申し込んでも大丈夫かといった疑問が寄せられるケースも。
平均金利や返済方法が分からないときは、事前に確認しておくと返済に備えられます。
疑問があるときは申込前に解消して、スムーズにカードローンの契約や借り入れをしましょう。
カードローンではいくらまで借りられる?
カードローンでいくらまで借りられるかは、以下3つの条件で決まります。
- 申込者の年収
- 信用情報
- 申し込むカードローンの融資上限額
カードローンで借りられる金額は、貸金業法に定められた総量規制によって、年収の3分の1以内に制限されます。
年収450万円の人が申し込んだときは、150万円までしか借りられません。
他社借入があるときは、借りている金額を含めて総量規制の範囲に収まる必要があります。
消費者金融のカードローンに申し込むとき、すでに他社で50万円の借り入れがあれば、年収450万円でも借りられるのは100万円までです。
他社借入額が低めでも借入件数が多ければ、「今後返済が滞る可能性もある」と判断され、借りられる金額が少なくなるケースもあります。
総量規制は法律上最大限貸せる金額で、全員が総量規制の金額まで借りられるわけではありません。
返済できるだけの収入はあっても、返済を重視していない人や返済日を忘れがちな人は、延滞のリスクがあります。
実際に貸してみるまで返済日をきちんと管理できるか分からず、初回申込時は上限額が低めに設定される傾向です。
カードローンごとに融資上限額が決められていて、年収が高い人でも上限を超える借り入れはできません。
例えばdスマホローンは融資上限額が300万円のため、年収が1,000万円あっても最大で借りられるのは300万円までです。
初めて申し込むときは、総量規制の上限額よりも低めの借入希望額を設定しましょう。
カードローンの利息はどう計算する?
カードローンの利息は以下の計算式に当てはめて計算します。
年18.0%で20万円借り、1か月利用したときの計算方法は以下の通りです。
計算の結果3,100円程度利息が発生すると分かります。
しかし1年間借りたとき、上記の計算式に当てはめて計算すると誤差が生じる結果に。
| 利息の計算方法 | 利息 |
|---|---|
| 計算式に当てはめる | 36,000円程度 |
| 返済シミュレーションを利用 | 20,000円程度 |
誤差が大きい理由は、返済日が来て返済を進めると借入残高が減るためです。
返済を進めて減った借入残高を元に、改めて利息の計算を行うので、自分で総利息を計算するのは難しいと言えます。
申し込みたいカードローンの公式サイトを確認すると、多くの金融機関で返済シミュレーションを利用可能です。
返済シミュレーションを活用して手軽に利息を計算し、返済に備えましょう。
カードローンの利息は借入期間が長くなるほど増える傾向で、年18.0%で20万円借りたとき、返済期間により利息に以下の差が出ます。
| 返済期間 | 総利息額 |
|---|---|
| 6か月 | 10,100円程度 |
| 1年間 | 20,000円程度 |
| 2年間 | 39,600円程度 |
返済期間が6か月なら利息は10,100円程度で済み、返済に2年かかると39,600円程度支払わなければいけません。
カードローンでは、月々決められた金額よりも多めに返済する、繰り上げ返済が認められています。
利息の負担を減らして借りたい人は、余裕のあるときに多めの返済を意識しましょう。
延滞すると今後の借り入れが難しくなるため、ボーナス月や出費が少なかった月を中心に、無理のない金額を多めに入金するのがコツです。
複数社へ同時に申し込んでも問題ない?
カードローンに申し込むときは、複数社への同時申し込みは控えましょう。
同時に複数社に申し込むと、以下の理由で審査に落ちるリスクが高まります。
- 返済能力を疑問視される
- 総量規制の影響を考慮されて審査落ちする可能性がある
同時に複数のカードローンに申し込むと、「次々に申し込まなければいけないほどお金に困っている」といった印象を与えやすいです。
審査が不安で何社も申し込んだとしても、申込先に複数社に申し込んだ理由は判断できません。
カードローンの審査では返済能力を確かめているので、お金に困っている人と判断されれば審査に通りにくくなります。
同時申し込みをすると、総量規制の影響を考慮されて審査落ちする可能性も。
総量規制では、複数社から借りているときは合計額が年収の3分の1以内に収まらなければいけません。
例えば年収300万円の人が1社に申し込み、100万円の枠が設定された後、すぐ2社目に申し込んで50万円の枠が設定されると総量規制の範囲を超えます。
法律の範囲内で融資をしなければいけない消費者金融は、リスクのある人は審査に通さないと判断するケースも。
カードローンの審査は早ければ数分から数十分で終わるため、待ち時間が不安なら最短審査時間の短い消費者金融に申し込むと対策できます。
複数社に同時申し込みして審査落ちのリスクを高めるよりも、1社ずつ申し込んで審査結果を確認してから、次の行動を決めましょう。
カードローンの平均金利はどのくらい?
カードローンの平均金利は、以下の通り金融機関ごとの目安があります。
| 金融機関 | 平均金利(年) |
|---|---|
| 銀行カードローン | 1.5%~14.5%程度 |
| 消費者カードローン | 2.5%~18.0%程度 |
金利には幅が設けられていて、利用限度額が高いほど金利は低く設定される傾向です。
上限金利年18.0%、利用限度額が1万円~800万円のカードローンに申し込んだとき、限度額が5万円に設定されると多くのケースで金利は最大の年18.0%に設定されます。
利用限度額が100万円なら、最大でも金利は年15.0%です。
銀行カードローンは消費者金融より金利が低い傾向にあり、上限金利年14.5%程度が目安。
金利が低い分利息を抑えやすく、例えば20万円借りて2年間で返済したとき、消費者金融と比較して8,000円程度利息を抑えられます。
金利に着目して選ぶなら銀行カードローンが最適です。
ただし金利が低いカードローンほど審査が厳しい傾向にあり、すでに借り入れがある人や収入が不安定になりがちな人は審査に通りにくいです。
銀行カードローンが不安なときは、金利がやや高めでも審査に柔軟性の期待できる消費者金融に申し込みましょう。
返済の方法はどんなパターンがある?
カードローンの主な返済方法は以下の通りで、自分の生活スタイルに合った方法を選択できます。
- 口座振替
- ATM返済
- インターネット返済
- 銀行振込
口座振替は毎月決まった日に自動で引き落とされる返済方法を言い、毎回の手続きが必要ありません。
口座の残高に気を配っていれば延滞のリスクは少なく、返済忘れが不安な人や毎月手間をかけたくない人に向いています。
ATM返済はATMまで出向いて返済する方法です。
買い物のついでにさっと返済を済ませられ、通帳に記録が残らないため、家族に内緒で借り入れをしているときでもバレずに返済ができます。
インターネット返済は自宅に居ながら返済の手続きができ、返済が反映されるまでの期間が短いためぎりぎりになっての返済でも延滞のリスクを軽減可能です。
お金があるタイミングを狙って返済したい人にも向いています。
カードローンで延滞すると新たな借り入れが停止され、61日または3か月以上延滞すると、移行は多くのケースでローンやクレジットカードの審査に通りません。
カードローンをスムーズに利用し続けるには、返済期日の管理が重要です。
返済日を忘れそうなら口座振替、通帳を使えない事情があるならリマインダーアプリや手帳を活用してATM返済と、忘れないための対策を実施しましょう。
Web会員サービスを活用すれば、返済日近くにメールやプッシュ通知で返済日を知らせてくれるカードローンもあります。
カードローンの機能も活用して返済忘れを防ぎましょう。
カードローンの限度額は借入途中で増額可能?
カードローンで返済を続けて信用が得られれば、借入途中で契約時よりも高い限度額を設定してもらう「増額」も可能です。
初めて契約するときは、返済できるだけの収入があっても返済日を守ってくれるとは限らないため、融資できる上限額より低めの利用限度額が設定されます。
増額には審査が必要で、Web会員サービスやアプリからの申し込みが一般的です。
増額申込後は借入先で審査が行われ、融資額を増やしても返済できる能力があると判断されたら、利用限度額が引き上げられます。
希望の利用限度額によっては収入証明が必要なので、提出を求められたら対応しましょう。
増額審査を受けるメリットは、借りられる金額が増える点です。
出費が重なったときも、上限額を気にせず必要に応じて借りやすくなります。
利用限度額が増額されると、思わぬ借りすぎにつながるデメリットもあり、必要最小限の金額を借りなければいけません。
現在の利用限度額で少ないと感じるなら増額審査に申し込みましょう。
カードローン審査に落ちてしまう主な理由は?
カードローンの審査に落ちてしまう理由は主に以下の5つです。
- 信用情報に傷がある
- 総量規制をオーバーしている
- 他社借入が多い
- 収入が不安定
- 一度に複数申し込んだ
過去5年以内にローンやクレジットカードで61日以上または3か月以上の長期延滞をした人や、債務整理をした人は、信用情報に傷がついている状態です。
信用情報に傷があると返済能力が認められにくく、審査落ちの可能性が高まります。
貸金業者のカードローンで借りるときは、総量規制に定められている年収の3分の1を超える借り入れがあると審査に通りません。
銀行カードローンでも最大で借りられる金額は年収の2分の1から3分の1で、借入額が多いほど審査上不利です。
他社借入件数が3件以上と多ければ、今後も次々に借りていずれ返済できなくなると警戒されます。
月々の収入が大きく変動する、収入のない月があるなど収入が不安定な人は、返済できない月があると判断されて審査に通りにくいです。
一度に複数のカードローンへ申し込むと、お金がなく焦っていると誤解されるリスクもあります。
審査通過の可能性を高めるためにも、他社借入件数が多いときは件数を減らす、1件ずつカードローンに申し込むといった対策を行いましょう。
カードローン以外のお金を借りる方法は?
カードローン以外でお金を借りるなら、以下の方法も選択できます。
- クレジットカードのキャッシング
- フリーローン
- 目的別ローン
クレジットカードのキャッシングなら、すでに設定された枠があれば審査なしで借りられます。
ショッピング枠とのバランスはあるものの、少額融資なら問題ありません。
幅広い目的に利用できるローンで1度だけ借りられればいいなら、フリーローンを選ぶとカードローンより利息を抑えやすいです。
車を買うならマイカーローン、子どもの進学費用なら教育ローンと、借入目的に合う商品があるときは、目的別ローンを選ぶと5.0%前後の低金利で借りられる可能性も。
お金を借りて用意したい人は、カードローン以外のローンも検討しましょう。
借り入れの審査に通らないほど生活に困っている世帯は、国の公的融資制度を利用すると生活に必要なお金を用意できるケースがあります。
例えば生活福祉資金貸付制度なら、保証人がいれば無利子、保証人なしでも1.5%の低金利で、生活費や福祉関連資金の借り入れが可能です。
生活の立て直しが目的なら、市町村役場で利用できる制度がないか相談しましょう。
働ける余裕があるなら、日払いや単発のアルバイトで稼げば、返済の必要なくお金を用意できます。
お金を借りる方法や用意する方法は複数あるので、自分に合ったものを選びましょう。